Tagesgeld für Firmen: Warum deine GmbH bei der Bank kaum Zinsen bekommt
Tagesgeld für Firmen bringt meist erschreckend wenig: Banken im Euroraum zahlten Unternehmen im August 2026 auf täglich verfügbares Geld im Schnitt 0,61 % Zinsen, obwohl die EZB selbst 2,50 % zahlt. Auf 500.000 € Firmengeld sind das rund 9.000 € weniger im Jahr, als drin wäre. Die Alternative ist ein Depot für die GmbH.
Wenn du eine GmbH hast, kennst du das: Auf dem Geschäftskonto liegt die Rücklage für Steuern, Gehälter und schlechte Monate. Sie ist sicher, sie ist verfügbar, und sie verdient ungefähr so viel wie ein Sparschwein. Hier steht, warum das so ist, wie sicher Firmengeld wirklich ist und was es für Alternativen gibt.
Tagesgeld für Firmen: Was Banken Unternehmen wirklich zahlen
Die beste Quelle ist die MFI-Zinsstatistik der Europäischen Zentralbank. Sie zeigt jeden Monat, welche Zinsen Banken im Euroraum im Durchschnitt auf Einlagen zahlen, getrennt nach Firmen und Privatleuten. Laut EZB-Pressemitteilung vom 1. Oktober 2026 sah das im August 2026 so aus:
| Einlagen im Euroraum, August 2026 | Unternehmen | Private Haushalte |
|---|---|---|
| Täglich fällig (Konto, Tagesgeld) | 0,61 % | 0,29 % |
| Mit vereinbarter Laufzeit (Festgeld, neu abgeschlossen) | 2,25 % | 2,18 % |
Wichtig beim Lesen: Die 0,61 % sind ein Durchschnitt über alles, was Firmen täglich verfügbar bei Banken liegen haben. Darin stecken auch Geschäftskonten, die gar keine Zinsen bringen. Einzelne Firmentagesgeld-Angebote zahlen mehr. Der Schnitt zeigt aber, wo das meiste Firmengeld tatsächlich liegt: fast unverzinst.
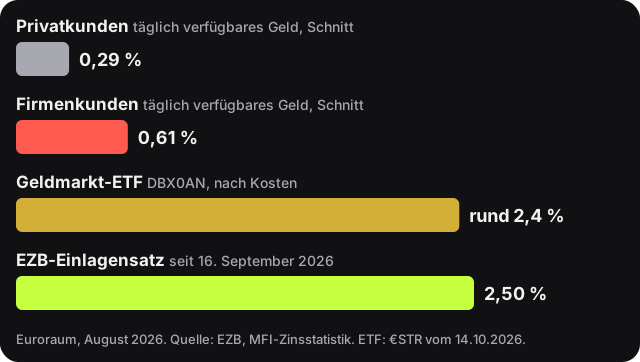
Zum Vergleich: Die Europäische Zentralbank zahlt Banken seit dem 16. September 2026 für über Nacht geparktes Geld 2,50 %. Zwischen dem, was die Bank für dein Firmengeld bekommt, und dem, was sie dir gibt, liegt also eine Lücke von fast zwei Prozentpunkten.
Warum bekommen Firmen so wenig Zinsen?
Eine offizielle Begründung gibt es nicht, aber das Muster ist ziemlich klar. Firmengeld ist bequem für Banken: Es liegt auf dem Geschäftskonto bei der Hausbank, weil dort auch Zahlungsverkehr, Kredite und Lastschriften laufen. Wechseln ist aufwendig, also wechselt kaum jemand.
Dazu kommt, dass sich viele Unternehmer schlicht nicht darum kümmern. Die Rücklage ist eben da, und es gibt im Alltag Dringenderes. Genau davon lebt die Lücke zwischen 0,61 % und 2,50 %. Sie ist kein Naturgesetz, sondern Bequemlichkeit, die die Bank bezahlt bekommt.
Merksatz: Das Geld auf dem Geschäftskonto ist ein zinsloser Kredit deiner Firma an deine Bank. Das ist für den laufenden Monat okay. Für die Rücklage von zwei Jahren eher nicht.
Wie sicher ist Firmengeld auf dem Bankkonto?
Auch eine GmbH ist durch die gesetzliche Einlagensicherung geschützt. Sie hat als eigene juristische Person einen eigenen Anspruch auf 100.000 € pro Bank, unabhängig vom Privatvermögen ihrer Gesellschafter, so beschreibt es etwa Capitalo (Stand 19. August 2026). Ausgenommen sind laut § 6 Einlagensicherungsgesetz vor allem Finanzunternehmen, Versicherungen, Fonds und öffentliche Stellen, nicht aber normale Firmen.
Darüber hilft bei privaten Banken die freiwillige Einlagensicherung des Bankenverbands. Für Unternehmen außerhalb der Finanzbranche liegt die Grenze laut den Informationen zur Einlagensicherung von ODDO BHF so:
- Seit 2025: bis 30 Millionen € pro Unternehmen, höchstens 8,75 % der Eigenmittel der Bank.
- Ab 2030: bis 10 Millionen €.
- Ausgenommen: Einlagen mit einer Laufzeit von mehr als zwölf Monaten.
Das klingt nach viel, hat aber denselben Haken wie bei Privatleuten: Es gibt keinen Rechtsanspruch. Fest einplanen kannst du nur die 100.000 € pro Bank. Wie die Einlagensicherung im Detail funktioniert, steht in unserem Artikel zur Einlagensicherung.
Die Alternative: ein Depot für die GmbH
Eine GmbH kann genau wie du privat ein Depot eröffnen und dort Wertpapiere kaufen. Für Geld, das sicher und schnell verfügbar bleiben soll, ist ein Fonds interessant, der das Geld täglich zum Zins unter Banken anlegt. Er bringt ungefähr den EZB-Zins abzüglich kleiner Kosten. Wie so ein Geldmarkt-ETF funktioniert, haben wir auf einer eigenen Seite einfach erklärt.
Der Unterschied in Euro ist bei Firmengeld schnell groß. Wir haben mit Python durchgerechnet, was 500.000 € in einem Jahr bringen, wenn die Zinsen gleich bleiben:
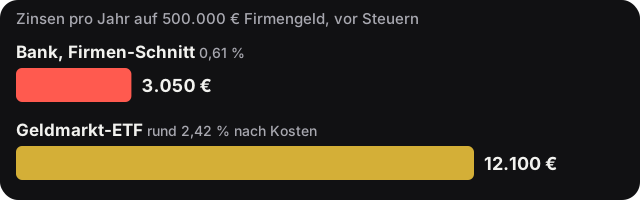
Das sind 9.050 € Unterschied in einem Jahr, bei 100.000 € immer noch 610 € gegenüber 2.420 €. Dafür ist ein ETF-Anteil keine Einlage, sondern Sondervermögen. Er gehört der Firma, nicht der Bank oder dem Fondsanbieter, und ist bei deren Pleite geschützt, ohne Obergrenze.
Welche Broker haben ein Firmendepot?
Nicht jeder Neobroker nimmt Firmen. Laut Finanzfluss-Vergleich (Stand 8. Oktober 2026) gibt es unter anderem diese Firmendepots für GmbH und UG:
- Trade Republic: seit dem 22. September 2026, Order für 1 €, Sparpläne kostenlos. Laut NeueBanken (Stand 13. Oktober 2026) aber nur, wenn eine Person alleiniger Gesellschafter und zugleich Geschäftsführer ist.
- flatex: Firmendepot für die GmbH, Order für 5,90 €, Eröffnung per Telefon oder E-Mail.
- Commerzbank, finvesto, Interactive Brokers und weitere: mit teils deutlich höheren Gebühren oder Mindesteinlagen.
Scalable Capital bietet laut Depotstudent (Stand Januar 2026) bisher kein Firmendepot an. Interessant bei Trade Republic: Das nicht angelegte Firmenguthaben bekommt 2,5 % Zinsen ohne Obergrenze. Laut NeueBanken liegt es dafür aber nicht als Einlage bei einer Bank, sondern in Liquiditätsfonds, ist also ebenfalls keine Einlage mit Einlagensicherung.
Steuern: Was ändert sich für die GmbH?
Die gute Nachricht: wenig. Bankzinsen sind in der GmbH steuerpflichtig, Erträge aus einem Geldmarkt-ETF ebenfalls. Eine Teilfreistellung gibt es laut § 20 Investmentsteuergesetz nur für Aktien-, Misch- und Immobilienfonds, ein Geldmarkt-ETF ist nichts davon. Der höhere Zins bleibt also auch nach Steuern höher.
Ein paar Unterschiede gibt es trotzdem. Thesaurierende ETFs werden jedes Jahr über die sogenannte Vorabpauschale besteuert, die sich laut § 18 Investmentsteuergesetz aus 70 % des jährlichen Basiszinses berechnet. Außerdem muss die Buchhaltung ETF-Anteile anders erfassen als ein Kontoguthaben. Das ist kein Hindernis, aber ein Gespräch mit deinem Steuerberater wert, bevor du sechsstellige Beträge umschichtest.
So teilst du das Firmengeld sinnvoll auf
- Geschäftskonto: alles, was in den nächsten Wochen rausgeht, also Gehälter, Miete, Lieferanten und ein Puffer.
- Steuerrücklage: Geld, das zu einem festen Termin ans Finanzamt geht. Hier passt auch Festgeld mit passender Laufzeit, Firmen bekommen dort laut EZB im Schnitt 2,25 %.
- Liquiditätsreserve: der Rest, der sicher bleiben soll, aber nicht täglich gebraucht wird. Genau hier lohnt das Depot am meisten, weil die Summen groß sind und das Geld lange liegt.
Wer in der GmbH darüber hinaus langfristig Vermögen aufbauen will, landet beim Thema Rendite und Zeit. Wie das grundsätzlich funktioniert, steht in unserem Artikel Passives Einkommen aufbauen.
Was wird aus deiner Firmenrücklage in 10 Jahren? Rechne aus, was Zins und Zinseszins aus einem Betrag machen.
Jetzt nachrechnenReality-Check: Keine Bank ruft dich an, um dir mehr Zinsen anzubieten. Die 0,61 % sind kein Versehen, sondern das Geschäftsmodell. Eine Stunde Arbeit für ein Firmendepot kann bei einer sechsstelligen Rücklage mehr bringen als manche Preiserhöhung bei deinen Kunden.
Häufige Fragen
Welche Zinsen bekommen Firmen auf Tagesgeld?
Im Euroraum zahlten Banken Unternehmen im August 2026 auf täglich verfügbares Geld im Schnitt 0,61 %, laut MFI-Zinsstatistik der EZB. In diesem Schnitt stecken auch unverzinste Geschäftskonten. Einzelne Firmentagesgeld-Angebote liegen höher, kommen aber selten an den EZB-Einlagensatz von 2,50 % heran.
Ist das Geld einer GmbH durch die Einlagensicherung geschützt?
Ja, eine GmbH hat einen eigenen Anspruch auf die gesetzliche Einlagensicherung von 100.000 € pro Bank. Bei privaten Banken kommt die freiwillige Einlagensicherung hinzu, seit 2025 bis 30 Millionen € pro Unternehmen. Auf die freiwillige Sicherung gibt es aber keinen Rechtsanspruch.
Kann eine GmbH einen ETF kaufen?
Ja. Eine GmbH kann ein Firmendepot eröffnen und darin ETFs kaufen, etwa bei Trade Republic, flatex oder der Commerzbank. Bei Trade Republic geht das laut NeueBanken bisher nur für GmbHs mit einem einzigen Gesellschafter, der auch Geschäftsführer ist.
Wie werden ETF-Erträge in der GmbH versteuert?
Erträge eines Geldmarkt-ETFs sind in der GmbH wie Bankzinsen voll steuerpflichtig, eine Teilfreistellung gibt es dafür nicht. Bei thesaurierenden ETFs fällt jedes Jahr die Vorabpauschale an. Die Details für deine Firma klärst du am besten mit deinem Steuerberater.
Wie viel Geld sollte auf dem Geschäftskonto bleiben?
Alles, was in den nächsten Wochen fällig wird, plus ein Puffer für Unerwartetes. Steuerzahlungen mit festem Termin kannst du gezielt in Festgeld parken. Nur das, was darüber hinaus sicher liegen soll, gehört in die Liquiditätsreserve im Depot.
Kennst du jemanden, der das lesen muss?
Schick es weiter. Kostet nichts und ist damit die beste Rendite auf dieser Seite.