Einlagensicherung: Wie sicher ist dein Geld bei Bank und Neobroker?
Die Einlagensicherung schützt dein Guthaben auf Giro-, Tagesgeld- und Festgeldkonten bis 100.000 € pro Person und Bank, wenn die Bank pleitegeht. Das gilt in jedem EU-Land gleich und ist gesetzlich garantiert. Bei einem Gemeinschaftskonto sind es 200.000 €, nach Ereignissen wie einem Hausverkauf vorübergehend bis 500.000 €. Wertpapiere fallen nicht darunter, brauchen es aber auch nicht.
Klingt beruhigend, und für die meisten Menschen ist es das auch. Spannend wird es erst, wenn du mehr als 100.000 € auf einem Konto hast, ein Neobroker im Spiel ist oder du auf die „freiwillige Einlagensicherung“ von bis zu mehreren Millionen vertraust. Hier steht, was davon wirklich hält.
Wie funktioniert die Einlagensicherung in Deutschland?
Die Einlagensicherung in Deutschland ruht auf zwei Ebenen. Die erste ist gesetzlich: Jede Bank muss einem Sicherungssystem angehören, das im Pleitefall deine Einlagen erstattet. Bei privaten Banken ist das die Entschädigungseinrichtung deutscher Banken (EdB). Rechtsgrundlage ist das Einlagensicherungsgesetz, kurz EinSiG.
Die zweite Ebene ist freiwillig. Private Banken haben zusätzlich einen Einlagensicherungsfonds ihres Bankenverbands, Sparkassen und Volksbanken schützen sich über eigene Institutssicherungen gegenseitig. Laut Verbraucherzentrale (Stand 27. Februar 2026) gibt es auf die freiwillige Sicherung aber keinen Rechtsanspruch. Der wichtige Teil ist also der gesetzliche.
Geschützt sind Einlagen, also Geld, das du der Bank geliehen hast: Girokonto, Tagesgeld, Festgeld, Sparbuch. Die Erstattung muss laut Verbraucherzentrale spätestens nach sieben Arbeitstagen fließen. Du musst dafür in der Regel keinen Antrag stellen.
Wie viel ist durch die Einlagensicherung geschützt?
Die Grenzen stehen in § 8 Einlagensicherungsgesetz. Die Grafik zeigt sie auf einen Blick:
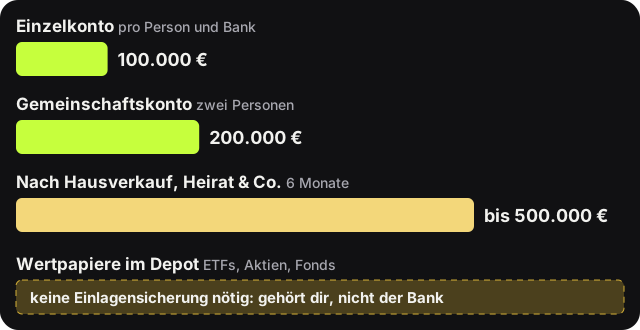
- 100.000 € pro Person und Bank: Alle deine Konten bei derselben Bank werden zusammengezählt. Drei Tagesgeldkonten bei einer Bank sind also nicht dreimal geschützt.
- Gemeinschaftskonto: Die Grenze gilt für jeden Kontoinhaber, ein Paar ist damit bis 200.000 € geschützt.
- Bis 500.000 € für sechs Monate: Nach dem Verkauf einer selbst genutzten Wohnimmobilie sowie bei bestimmten Lebensereignissen wie Heirat, Scheidung, Renteneintritt oder einer Versicherungsleistung. Laut Verbraucherzentrale zählt auch eine Abfindung dazu.
Was mehrere Banken angeht, ist das Prinzip simpel: Jede Bank zählt einzeln. Wer 180.000 € auf zwei Banken verteilt, ist komplett geschützt. Wer dieselben 180.000 € bei einer Bank liegen lässt, hat 80.000 € ungeschützt. Gerechnet haben wir das so:
| Situation | Guthaben | geschützt | ungeschützt |
|---|---|---|---|
| Single, eine Bank | 180.000 € | 100.000 € | 80.000 € |
| Single, zwei Banken | 180.000 € | 180.000 € | 0 € |
| Paar, Gemeinschaftskonto | 250.000 € | 200.000 € | 50.000 € |
| Nach Hausverkauf, innerhalb von 6 Monaten | 420.000 € | 420.000 € | 0 € |
| Single, eine Bank | 1.000.000 € | 100.000 € | 900.000 € |
Die letzte Zeile ist die, bei der Leute nervös werden. Wer eine Million gesetzlich geschützt auf Konten parken will, braucht zehn Banken. Das ist kein Vermögensmanagement mehr, das ist ein Hobby mit Postident-Verfahren. Wie man überhaupt auf so eine Summe kommt, zeigt übrigens unser Artikel Wie lange muss man für eine Million sparen?
Merksatz: Nicht die Zahl deiner Konten zählt, sondern die Zahl deiner Banken. Und bei Banken, die zu einer Gruppe gehören, lohnt ein Blick, ob dahinter rechtlich nur ein Institut steht.
Freiwillige Einlagensicherung: Millionen auf dem Papier
Viele Banken werben damit, dass dein Geld über die freiwillige Einlagensicherung „bis zu mehreren Millionen“ geschützt sei. Das stimmt, hat aber zwei Haken. Erstens sinken die Grenzen gerade deutlich. Zweitens gibt es keinen Rechtsanspruch.
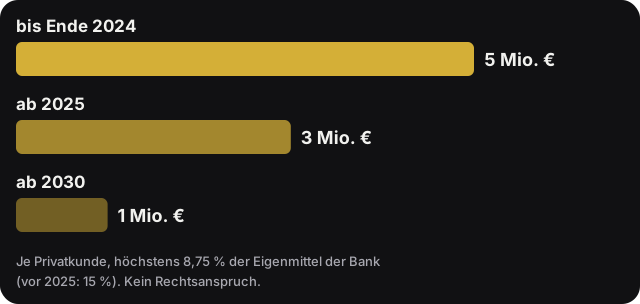
Seit 2025 liegt die Grenze bei 3 Millionen € pro Privatkunde, ab 2030 bei 1 Million €. Zusätzlich ist sie auf 8,75 % der Eigenmittel der jeweiligen Bank begrenzt, vorher waren es 15 %. Bei einer kleinen Bank kann die Grenze also deutlich niedriger liegen als die Zahl in der Werbung.
Der zweite Haken wiegt schwerer. Die freiwillige Sicherung ist eine Zusage des Verbands, kein Gesetz. Sie hat bisher gehalten, aber du kannst sie nicht einklagen. Für die Planung heißt das: Rechne mit 100.000 €, freu dich über den Rest.
Trade Republic Einlagensicherung: Wie sicher ist dein Geld?
Trade Republic ist eine Bank mit deutscher Vollbanklizenz und gehört damit zur gesetzlichen Einlagensicherung. Im offiziellen Informationsbogen für den Einleger steht die bekannte Grenze: 100.000 € pro Einleger und Kreditinstitut, Erstattung innerhalb von sieben Arbeitstagen.
Interessant ist, wo das Geld tatsächlich liegt. Trade Republic verteilt die Guthaben auf Partnerbanken. Laut einer Analyse von Zendepot (Stand 6. Juli 2026) sind das für deutsche Kunden Deutsche Bank, J.P. Morgan, Crédit Agricole, HSBC, Natixis und SEB, dein Geld liegt bei bis zu zwei davon. Zendepot zufolge greift die gesetzliche Einlagensicherung dann pro Person und Partnerbank.
Und wenn Trade Republic selbst pleitegeht? Laut Informationsbogen sind die bei Partnerbanken verwahrten Kundengelder zu 100 % aussonderungsberechtigt. Sie gehören also nicht zur Insolvenzmasse, sondern werden dir herausgegeben. Der Haken steht gleich daneben: Das läuft über den Insolvenzverwalter und kann länger dauern als sieben Arbeitstage.
Ist Trade Republic sicher bei großen Beträgen?
Bei hohen Guthaben legt Trade Republic einen Teil des Geldes in einen Geldmarktfonds an. Ab welchem Betrag, sagt das Unternehmen laut Zendepot nicht. Für diesen Teil gilt keine Einlagensicherung, dafür ist ein Fondsanteil Sondervermögen. Die freiwillige Einlagensicherung greift laut Zendepot nur bei den Partnerbanken Deutsche Bank und J.P. Morgan.
Ehrlich zusammengefasst: Für normale Beträge ist ein Neobroker mit Banklizenz nicht unsicherer als eine Filialbank. Ab sechsstelligen Beträgen ist das System aber deutlich komplizierter, als die App es aussehen lässt.
Sind Wertpapiere und ETFs von der Einlagensicherung geschützt?
Nein, und das ist eine gute Nachricht. Aktien, Anleihen, Fonds und ETFs in deinem Depot sind keine Einlage, sondern dein Eigentum. Die Bank verwahrt sie nur. Geht die Bank pleite, gehören die Wertpapiere laut Verbraucherzentrale nicht zur Insolvenzmasse. Sie werden auf eine andere Bank übertragen.
Bei Investmentfonds und ETFs kommt eine zweite Schutzschicht dazu: Das Fondsvermögen ist Sondervermögen und liegt getrennt vom Vermögen der Fondsgesellschaft. Geht der Fondsanbieter pleite, gehört der Fonds weiter den Anlegern. Das schützt nicht vor Kursverlusten, aber vor der Pleite von Bank, Broker und Anbieter.
Für den seltenen Fall, dass Wertpapiere durch Fehler oder Betrug der Bank verschwinden, gibt es die Anlegerentschädigung. Sie ersetzt laut Verbraucherzentrale 90 % des Schadens, höchstens 20.000 €. Damit ist auch klar, warum eine sauber geführte Depotbank wichtiger ist als die Höhe dieser Summe.
Genau deshalb parken manche Menschen größere Summen nicht auf dem Konto, sondern im Depot. Wie das mit einem Geldmarkt-ETF als Alternative zum Tagesgeld funktioniert und wo die Haken liegen, haben wir auf einer eigenen Seite durchgerechnet.
Einlagensicherung in der EU und im Ausland
Die Grenze von 100.000 € gilt EU-weit. Grundlage ist die EU-Richtlinie 2014/49/EU über Einlagensicherungssysteme, die jedes Mitgliedsland umgesetzt hat. Ein Tagesgeld bei einer französischen oder niederländischen Bank ist also genauso hoch abgesichert wie bei einer deutschen.
Zuständig ist die Sicherung des Landes, in dem die Bank ihren Sitz hat. Laut EU-Kommission gilt das auch für Zweigstellen in anderen EU-Ländern. Praktisch heißt das: Im Ernstfall kümmert sich ein ausländisches Sicherungssystem um deine Erstattung. Das funktioniert, ist aber eine Überlegung wert, wenn du große Teile deines Geldes bei einer kleinen Bank in einem Land mit kleinem Sicherungstopf parkst.
Außerhalb der EU gelten andere Regeln. Viele Tagesgeld-Portale vermitteln auch Angebote aus Ländern mit eigener Einlagensicherung, die Bedingungen stehen im jeweiligen Informationsbogen. Den bekommst du vor der Kontoeröffnung, und er ist das langweiligste Dokument, das sich wirklich zu lesen lohnt.
Wie viel Vermögen hast du eigentlich zu schützen? Rechne aus, wohin dich Sparrate und Zinseszins in 10, 20 oder 30 Jahren bringen.
Jetzt nachrechnenReality-Check: Die meisten Menschen in Deutschland müssen sich über die 100.000-€-Grenze keine Gedanken machen. Wie viel Vermögen typisch ist, steht in unserem Artikel Ab wann ist man reich? Wer drüber liegt, hat ein schönes Problem, aber eben trotzdem eins, und sollte es lösen, bevor die eigene Bank in den Nachrichten auftaucht.
Häufige Fragen
Wie hoch ist die Einlagensicherung in Deutschland?
Gesetzlich geschützt sind 100.000 € pro Person und Bank, bei Gemeinschaftskonten 100.000 € pro Kontoinhaber. Nach bestimmten Ereignissen wie einem Hausverkauf, einer Heirat oder dem Renteneintritt gilt für sechs Monate eine Grenze von bis zu 500.000 €. Das regelt § 8 Einlagensicherungsgesetz.
Gilt die Einlagensicherung pro Konto oder pro Bank?
Pro Bank. Alle deine Einlagen bei demselben Kreditinstitut werden zusammengezählt, egal auf wie vielen Konten sie liegen. Wer mehr als 100.000 € schützen will, muss das Geld auf verschiedene Banken verteilen.
Ist mein Geld bei Trade Republic über 100.000 € sicher?
Gesetzlich geschützt sind laut Informationsbogen 100.000 € pro Einleger. Laut Zendepot verteilt Trade Republic das Geld auf bis zu zwei Partnerbanken und legt bei hohen Beträgen einen Teil in einen Geldmarktfonds an, die genaue Schwelle nennt das Unternehmen nicht. Bei einer Pleite von Trade Republic selbst sind die Gelder bei den Partnerbanken aussonderungsberechtigt.
Wie schnell zahlt die Einlagensicherung?
Die gesetzliche Einlagensicherung muss innerhalb von sieben Arbeitstagen erstatten. Einen Antrag musst du in der Regel nicht stellen. Länger dauern kann es bei Geld, das nicht über die Einlagensicherung, sondern über eine Aussonderung im Insolvenzverfahren zurückkommt.
Sind ETFs durch die Einlagensicherung geschützt?
Nein, ETFs sind keine Einlagen und brauchen diesen Schutz auch nicht. Sie bleiben bei einer Pleite der Bank dein Eigentum und werden auf eine andere Bank übertragen. Das Fondsvermögen selbst ist Sondervermögen und von der Fondsgesellschaft getrennt.
Kann ich mich auf die freiwillige Einlagensicherung verlassen?
Sie hat bisher funktioniert, einen Rechtsanspruch hast du aber nicht. Außerdem sinkt die Obergrenze bei privaten Banken von 3 Millionen € auf 1 Million € ab 2030 und ist auf 8,75 % der Eigenmittel der Bank begrenzt. Fest einplanen solltest du nur die gesetzlichen 100.000 €.
Kennst du jemanden, der das lesen muss?
Schick es weiter. Kostet nichts und ist damit die beste Rendite auf dieser Seite.