Notgroschen: Wie hoch er sein sollte und wo er hingehört
Ein Notgroschen ist Geld, das nur für Unerwartetes da ist: kaputte Waschmaschine, Autoreparatur, Zahnarzt, Jobverlust. Die Verbraucherzentrale nennt als Daumenregel zwei bis drei Monatsgehälter netto, geparkt auf einem Tagesgeldkonto. Bei 2.500 € netto sind das 5.000 bis 7.500 €. Wichtiger als die exakte Summe ist, dass sie schnell verfügbar und sicher ist.
Klingt nach dem langweiligsten Finanztipp der Welt. Ist es auch. Aber er entscheidet, ob eine Autoreparatur ein Ärgernis ist oder ein teurer Dispokredit. Hier steht, wie viel du brauchst, wo das Geld hingehört und was du mit allem machst, was darüber hinausgeht.
Wie hoch sollte der Notgroschen sein?
Laut Verbraucherzentrale (Stand 12. Februar 2026) ist ein Puffer von zwei bis drei Monatsgehältern gut. Die Verbraucherschützer sagen selbst dazu, dass es eine Daumenregel ist und die richtige Höhe von deiner Situation abhängt. Für die gängigen Nettogehälter sieht die Regel so aus:
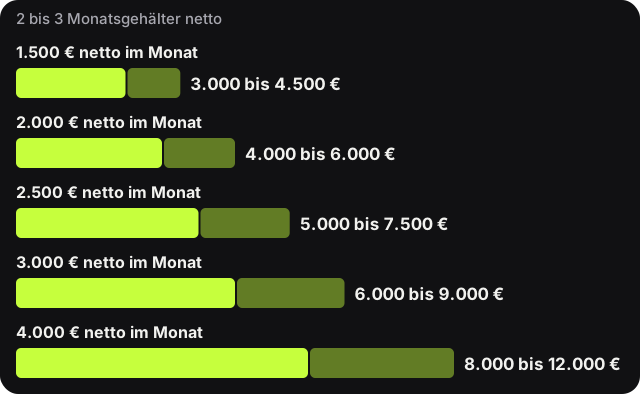
Ob du dich am unteren oder oberen Ende orientierst, hängt an ein paar Fragen. Die Rechnung selbst ist simpel, die Einschätzung nicht:
- Eher drei Monatsgehälter oder mehr: Du bist selbstständig, hast schwankendes Einkommen, ein älteres Auto, Kinder oder eine Immobilie, an der regelmäßig etwas kaputtgeht.
- Eher zwei Monatsgehälter: Du bist fest angestellt, wohnst zur Miete, hast keine teuren Geräte und keine Verpflichtungen für andere.
- Immer dazurechnen: Bekannte Großausgaben in den nächsten Monaten wie eine Kfz-Versicherung, die jährlich fällig wird. Die gehören nicht in den Notgroschen, sondern daneben.
Notgroschen berechnen: Wie lange dauert der Aufbau?
Die Verbraucherzentrale rechnet im selben Beispiel mit einer Sparrate von etwa 5 % des monatlichen Nettoeinkommens, dazu ein Drittel von Geldgeschenken, Weihnachts- oder Urlaubsgeld. Wir haben mit Python durchgerechnet, wie lange der Aufbau allein mit der monatlichen Sparrate dauert, ohne Zinsen und ohne Sonderzahlungen:
| Netto im Monat | Ziel (2 bis 3 Gehälter) | Sparrate 5 % | Dauer bei 5 % | Dauer bei 10 % |
|---|---|---|---|---|
| 1.500 € | 3.000 bis 4.500 € | 75 € | 40 bis 60 Monate | 20 bis 30 Monate |
| 2.000 € | 4.000 bis 6.000 € | 100 € | 40 bis 60 Monate | 20 bis 30 Monate |
| 2.500 € | 5.000 bis 7.500 € | 125 € | 40 bis 60 Monate | 20 bis 30 Monate |
| 3.000 € | 6.000 bis 9.000 € | 150 € | 40 bis 60 Monate | 20 bis 30 Monate |
| 4.000 € | 8.000 bis 12.000 € | 200 € | 40 bis 60 Monate | 20 bis 30 Monate |
Dir fällt etwas auf? Die Dauer ist für alle gleich. Weil Ziel und Sparrate beide am Gehalt hängen, kürzt sich das Einkommen heraus. Mit 5 % Sparrate brauchst du immer drei bis fünf Jahre, mit 10 % knapp zwei bis zweieinhalb. Wer mehr verdient, ist also nicht schneller fertig, nur auf höherem Niveau.
Dazu kommen in der Praxis Sonderzahlungen und Zinsen, die den Aufbau verkürzen. Und natürlich das Leben, das ihn zwischendurch wieder anknabbert. Genau dafür ist er ja da.
Merksatz: Ein Notgroschen, der zur Hälfte steht, ist kein halber Notgroschen. Er ist schon der Unterschied zwischen „ärgerlich“ und „Dispo“. Fang an, auch wenn das Ziel weit weg wirkt.
Fast jeder Dritte hat keinen Notgroschen
Wie nötig das ist, zeigt eine Zahl des Statistischen Bundesamts (veröffentlicht am 11. Mai 2026): 31,9 % der Menschen in Deutschland lebten 2025 in Haushalten, die eine unerwartete Ausgabe von mindestens 1.300 € nicht aus eigenen Mitteln stemmen konnten. Das ist fast jeder Dritte.
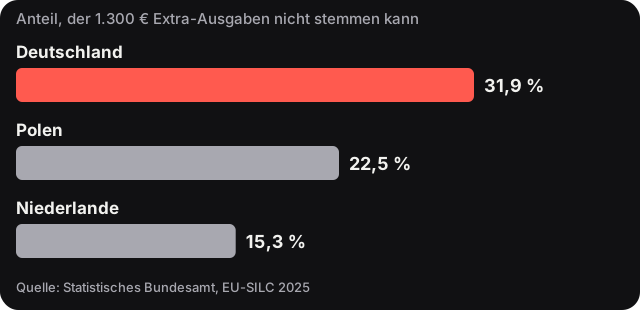
Zum Vergleich nennt Destatis Polen mit 22,5 % und die Niederlande mit 15,3 %. Mehr als 40 % waren es in Griechenland, Lettland, Bulgarien und Litauen. Die Grenze von 1.300 € unterscheidet sich je nach Land, weil sie sich am Einkommensniveau orientiert.
Für viele ist das keine Frage von Disziplin, sondern vom Einkommen. Wer mit knappem Budget lebt, kennt das Problem aus unserem Artikel Kann man mit 1000 Euro im Monat leben? Gerade dann ist schon ein kleiner Puffer viel wert, weil jede Reparatur sonst direkt teuer wird.
Notgroschen: Wo anlegen?
Die Verbraucherzentrale ist da eindeutig: „Unterm Kopfkissen oder in der Kaffeedose hat das Ersparte nichts zu suchen.“ Am besten parkt der Notgroschen auf einem Tagesgeldkonto. Die Gründe sind drei:
- Verfügbar: Tagesgeld kannst du jederzeit auf dein Girokonto überweisen, ohne Kündigungsfrist und ohne Kursrisiko.
- Getrennt: Liegt der Notgroschen auf dem Girokonto, wird er im Alltag still mitverbraucht. Ein eigenes Konto schafft genau die kleine Hürde, die du brauchst.
- Geschützt: Bis 100.000 € pro Person und Bank greift die gesetzliche Einlagensicherung. Was das genau heißt, steht in unserem Artikel zur Einlagensicherung.
Ungeeignet sind dagegen Aktien und Aktien-ETFs. Nicht, weil sie schlecht wären, sondern weil der Notfall sich nicht nach dem Börsenkurs richtet. Die Waschmaschine geht gern genau dann kaputt, wenn dein Depot gerade 20 % im Minus ist. Auch Festgeld passt nicht, weil du nicht vorzeitig ans Geld kommst.
Wohin mit dem Geld über dem Notgroschen?
Ist der Notgroschen voll, beginnt der interessante Teil. Jeder weitere Euro auf dem Tagesgeld ist zwar sicher, arbeitet aber kaum. Eine sinnvolle Reihenfolge sieht so aus:
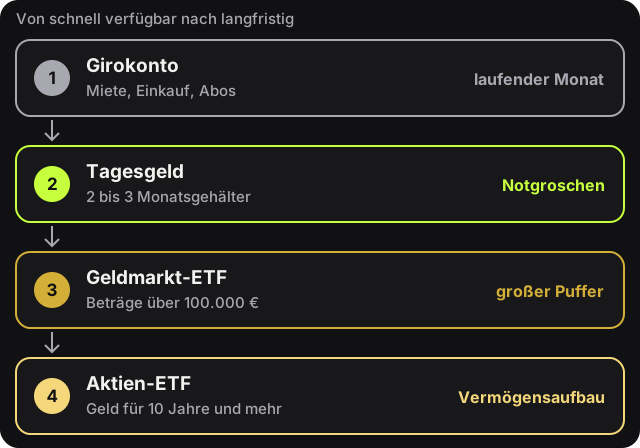
Was du in den nächsten Jahren für etwas Bestimmtes brauchst, etwa ein Auto oder eine Wohnung, bleibt sicher und verfügbar. Was du zehn Jahre und länger nicht anfasst, kann in den langfristigen Vermögensaufbau. Wie viel daraus mit der Zeit werden kann, zeigt unser Artikel Passives Einkommen aufbauen.
Ein Sonderfall sind große Summen, etwa nach einem Hausverkauf oder einer Erbschaft. Über 100.000 € pro Bank endet die gesetzliche Einlagensicherung. Wer so viel Geld kurzfristig sicher parken will, landet oft bei einem Geldmarkt-ETF. Was der kann und wo seine Haken liegen, haben wir separat durchgerechnet. Für den eigentlichen Notgroschen ist er übrigens nicht gedacht, weil das Geld nach einem Verkauf meist erst zwei Börsentage später auf dem Konto ist.
Notgroschen steht? Dann rechne aus, was deine Sparrate in 10, 20 oder 30 Jahren werden kann.
Jetzt nachrechnenReality-Check: Der Notgroschen ist das unglamouröseste Geld, das du je besitzen wirst. Er bringt kaum Zinsen, er macht keine Screenshots fürs Depot-Posting, und im Idealfall benutzt du ihn nie. Trotzdem ist er das Fundament, auf dem jeder andere Plan steht. Wer ohne Puffer investiert, verkauft beim ersten kaputten Auto im falschen Moment.
Häufige Fragen
Wie viel Notgroschen sollte man haben?
Die Daumenregel der Verbraucherzentrale lautet zwei bis drei Monatsgehälter netto. Bei 2.500 € netto sind das 5.000 bis 7.500 €. Selbstständige, Familien und Immobilienbesitzer planen eher mehr ein.
Wo sollte man den Notgroschen anlegen?
Am besten auf einem eigenen Tagesgeldkonto. Dort ist er jederzeit verfügbar, bringt etwas Zinsen und ist bis 100.000 € pro Bank gesetzlich geschützt. Aktien, ETFs und Festgeld sind für den Notgroschen ungeeignet.
Wie lange dauert es, einen Notgroschen aufzubauen?
Mit einer Sparrate von 5 % des Nettoeinkommens dauert es 40 bis 60 Monate, mit 10 % nur 20 bis 30 Monate. Das gilt unabhängig vom Gehalt, weil Ziel und Sparrate beide am Einkommen hängen. Sonderzahlungen wie Weihnachtsgeld beschleunigen den Aufbau deutlich.
Soll ich erst den Notgroschen aufbauen oder gleich investieren?
Erst der Notgroschen, dann das Investieren. Ohne Puffer musst du bei einer unerwarteten Ausgabe womöglich Aktien oder ETFs im Minus verkaufen. Viele bauen beides parallel auf, mit dem Schwerpunkt auf dem Notgroschen, bis er steht.
Wann darf ich den Notgroschen benutzen?
Für echte, unerwartete Ausgaben: Reparaturen, Arztkosten, Einkommensausfall. Urlaub, ein neues Handy oder die jährliche Versicherung sind planbar und gehören auf ein eigenes Sparziel. Nach jeder Entnahme füllst du ihn als Erstes wieder auf.
Kennst du jemanden, der das lesen muss?
Schick es weiter. Kostet nichts und ist damit die beste Rendite auf dieser Seite.