Was ist die Vorabpauschale?
Ein Mindestertrag, den der Staat bei Fonds und ETFs jedes Jahr besteuert, auch wenn du nichts verkaufst und nichts ausgeschüttet wird. So zahlen thesaurierende (wiederanlegende) ETFs laufend ein bisschen Steuer statt alles erst beim Verkauf. Die Vorabpauschale ist 70 % des Basiszinses mal Fondswert zu Jahresbeginn, höchstens aber der tatsächliche Wertzuwachs im Jahr. Ausschüttungen werden abgezogen.
Wann wird die Vorabpauschale 2027 abgebucht?
Die Vorabpauschale für 2026 gilt nach § 18 Abs. 3 InvStG am ersten Werktag des nächsten Jahres als zugeflossen, also am 4. Januar 2027. Dein Broker oder deine Bank bucht die Steuer dann in den ersten Januartagen vom Verrechnungskonto ab. Steuerlich zählt sie zum Jahr 2027, es gilt also dein Freistellungsauftrag für 2027.
Wie hoch ist der Basiszins für die Vorabpauschale 2026?
3,20 %. Den Wert hat die Bundesbank zum 2. Januar 2026 aus der Zinsstruktur errechnet, das Bundesfinanzministerium hat ihn im BMF-Schreiben vom 13. Januar 2026 veröffentlicht. 70 % davon sind 2,24 %, das ist die höchste mögliche Vorabpauschale je Euro Fondswert. Der Basiszins für 2027 wird erst Anfang Januar 2027 bekannt gegeben.
Wie viel Steuer zahle ich auf 10.000 € im ETF?
Höchstens 41,36 €, wenn dein Freibetrag schon aufgebraucht ist. Bei einem Aktien-ETF mit 10.000 € zu Jahresbeginn und mindestens 2,24 % Kursplus beträgt die Vorabpauschale 224,00 €, davon sind nach 30 % Teilfreistellung 156,80 € steuerpflichtig. Mit Abgeltungsteuer und Solidaritätszuschlag (26,375 %) sind das 41,36 €. Liegt ein Freistellungsauftrag vor, zahlst du meist gar nichts.
Muss ich die Vorabpauschale doppelt versteuern?
Nein. Die Vorabpauschale ist eine Vorauszahlung. Wenn du die Anteile später verkaufst, zieht der Broker alle bereits versteuerten Vorabpauschalen vom Gewinn ab. Insgesamt zahlst du also nicht mehr Steuer, nur früher.
Wann bucht Trade Republic oder Scalable die Vorabpauschale ab?
Genauso wie jede andere Bank in Deutschland: in den ersten Tagen nach dem 4. Januar 2027, vom Guthaben auf deinem Verrechnungs- oder Cash-Konto. Neobroker rechnen die Vorabpauschale nach denselben Regeln aus § 18 InvStG, es gibt keinen Unterschied zwischen Banken. Auch dort zählt der Freistellungsauftrag, den du in der App hinterlegt hast. Hast du Depots bei mehreren Anbietern, rechnet jeder für sich und nutzt nur den Freibetrag, den du ihm zugeteilt hast.
Was passiert, wenn kein Geld auf dem Verrechnungskonto ist?
Dann kann die Bank die Steuer nicht sofort einziehen. Je nach Bank wird das Konto überzogen, die Steuer später eingezogen oder dem Finanzamt gemeldet, das sie dann über die Steuererklärung holt. Wie genau, regelt jede Bank selbst. Am einfachsten ist es, bis Ende Dezember den Betrag aus diesem Rechner aufs Verrechnungskonto zu legen.
Gilt der Freistellungsauftrag für die Vorabpauschale?
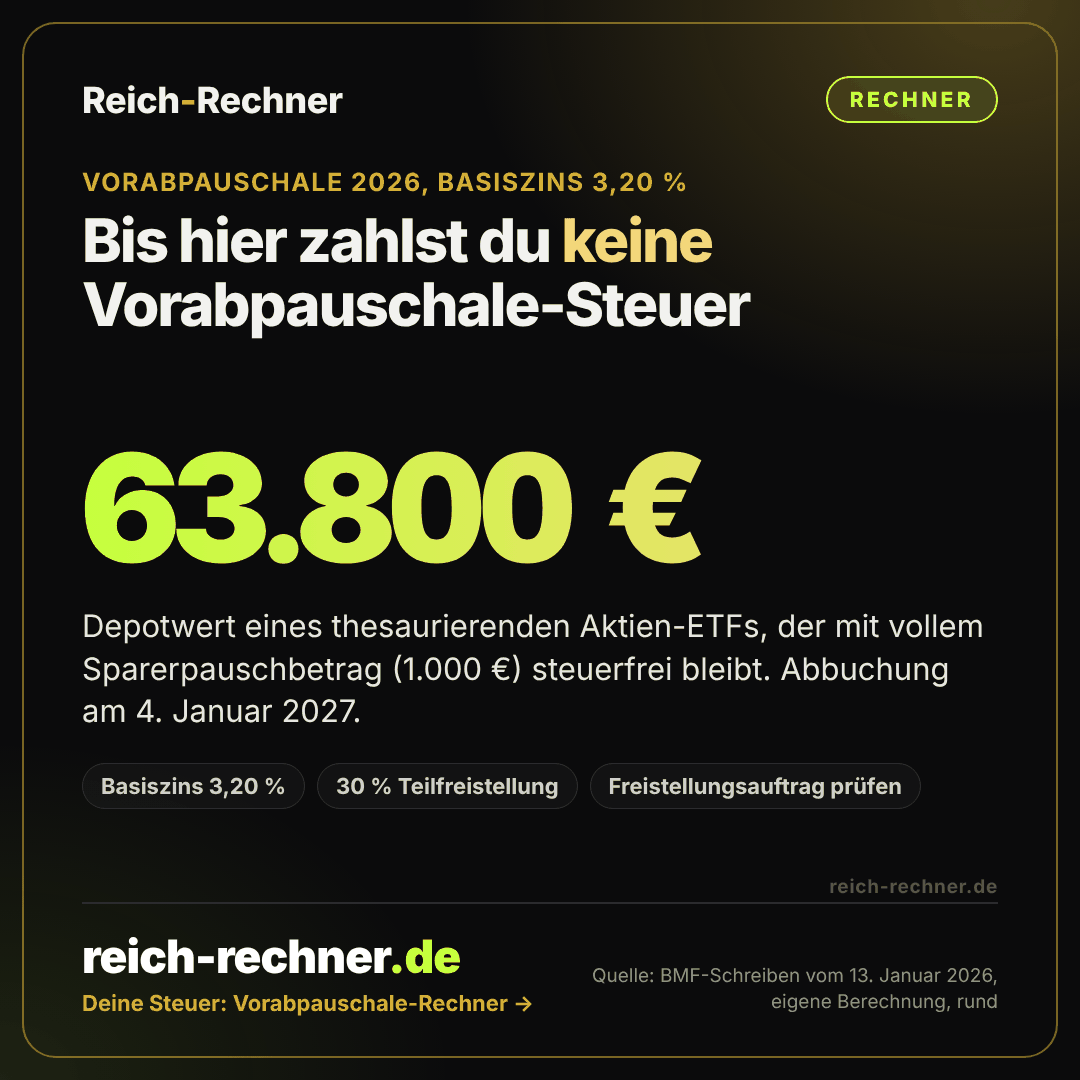
Ja. Der Sparerpauschbetrag von 1.000 € (Ehepaare 2.000 €) gilt auch für die Vorabpauschale. Weil die Vorabpauschale für 2026 erst im Januar 2027 zufließt, zählt dein Freistellungsauftrag für 2027. Mit vollem Freibetrag zahlst du für einen Aktien-ETF bis rund 63.800 € Depotwert (Paare 127.600 €) keine Steuer auf die Vorabpauschale, solange du keine anderen Kapitalerträge bei derselben Bank hast.
Fällt die Vorabpauschale auch bei ausschüttenden ETFs an?
Ja, aber meist nur klein oder gar nicht, weil die Ausschüttungen abgezogen werden. Schüttet ein ETF im Jahr mehr aus, als die Vorabpauschale wäre, fällt keine an. Die Ausschüttung selbst wird dann ganz normal versteuert.
Wie hole ich zu viel gezahlte Steuer auf die Vorabpauschale zurück?
Über die Steuererklärung mit der Anlage KAP. Das lohnt sich, wenn du deinen Freibetrag nicht oder falsch verteilt hast, wenn bei einer anderen Bank noch Freibetrag übrig war oder wenn dein persönlicher Steuersatz unter 25 % liegt (Günstigerprüfung). Die Steuerbescheinigung deiner Bank liefert alle Zahlen dafür.