Fonds oder ETF: was die Kosten über 25 Jahre ausmachen und wie oft aktive Fonds den Markt schlagen
Fonds oder ETF, die kurze Antwort: Für die meisten Sparer ist ein breit gestreuter ETF die bessere Wahl. Aktiv gemanagte Fonds kosten deutlich mehr, und die Mehrheit schafft es über lange Zeiträume nicht, ihren Vergleichsindex zu schlagen. Über 25 Jahre können die höheren Kosten bei einem normalen Sparplan einen fünfstelligen Betrag ausmachen.
Trotzdem werden aktive Fonds noch immer fleißig verkauft, gern mit Sätzen wie „Unser Fondsmanager reagiert flexibel auf die Märkte“. Das stimmt sogar. Nur flexibel reagieren und dabei mehr verdienen, als man kostet, sind zwei verschiedene Dinge. Hier siehst du den Unterschied, die Zahlen dazu und wann ein aktiver Fonds trotzdem Sinn ergeben kann.
Was ist der Unterschied zwischen aktivem Fonds und ETF?
Beide sind Investmentfonds: Viele Anleger legen ihr Geld zusammen, und der Fonds kauft davon Aktien oder Anleihen. Der Unterschied liegt darin, wer entscheidet, was gekauft wird.
| Aktiver Fonds | ETF | |
|---|---|---|
| Wer entscheidet? | Ein Fondsmanager mit Team wählt Aktien aus | Der ETF bildet einen Index nach, etwa den MSCI World |
| Ziel | Besser abschneiden als der Markt | So gut abschneiden wie der Markt, abzüglich geringer Kosten |
| Einmalige Kosten | Oft Ausgabeaufschlag beim Kauf | Meist nur Ordergebühr oder Sparplan-Gebühr |
| Laufende Kosten | Verwaltungsvergütung, teils Erfolgsgebühr | Niedrige Verwaltungskosten |
| Handel | Über die Fondsgesellschaft oder Börse | Über die Börse, wie eine Aktie |
Die Idee des aktiven Fonds klingt logisch: Ein Profi wählt die besten Aktien aus und lässt die schlechten weg. Das Problem: Diese Arbeit kostet Geld, und das zahlst du, egal ob der Profi recht behält.
Was die Kosten bei Fonds und ETFs ausmachen
Die Verbraucherzentrale rechnet in einem Kostenvergleich mit zwei Szenarien. „Typische Kosten“ bei vielen Fondssparplänen: 4 % Vertriebskosten auf jede Einzahlung und 1,5 % Verwaltungskosten pro Jahr. Diese Kosten seien oft auch deutlich höher. „Günstige Kosten“: 0,5 % Vertriebskosten und 0,2 % Verwaltungskosten pro Jahr, was laut Verbraucherzentrale in vergleichbarer Höhe für ETF-Sparpläne gilt.
Wir haben mit Python gerechnet, was das bei einem Sparplan über 200 € im Monat bedeutet. Annahmen: 6 % Rendite pro Jahr vor Kosten, für den ETF 0,2 % laufende Kosten ohne Aufschlag, für den aktiven Fonds die „typischen“ 4 % Aufschlag und 1,5 % laufende Kosten. Vor Steuern und Inflation, und unter der Annahme, dass beide Fonds vor Kosten gleich gut laufen:
| Laufzeit | Eingezahlt | ETF | Aktiver Fonds | Unterschied |
|---|---|---|---|---|
| 10 Jahre | 24.000 € | 32.163 € | 28.891 € | 3.272 € |
| 25 Jahre | 60.000 € | 131.394 € | 104.779 € | 26.615 € |
| 40 Jahre | 96.000 € | 362.564 € | 251.644 € | 110.921 € |
Nach 25 Jahren fehlen beim aktiven Fonds also 26.615 €, rund ein Fünftel des ETF-Ergebnisses. Nach 40 Jahren sind es fast 31 %. Der Grund ist der Zinseszins, der auch umgekehrt funktioniert: Jeder Euro Kosten fehlt nicht nur einmal, sondern samt allen Erträgen, die er in den Folgejahren gebracht hätte. Wie stark dieser Effekt ist, erklärt Zinseszins einfach erklärt.
Bei einer Einmalanlage sieht es ähnlich aus. 10.000 € werden nach 25 Jahren mit unseren Annahmen im ETF zu 40.939 €. Im aktiven Fonds mit 5 % Ausgabeaufschlag und 1,5 % laufenden Kosten sind es 28.552 €, also 12.388 € weniger.
Was dein eigenes Depot und deine Fonds über die Jahre kosten, kannst du mit dem Rechner für Depot- und Fondskosten durchrechnen. Wie groß dein Sparplan mit unterschiedlichen Raten wird, zeigt der ETF-Sparplan-Rechner.
Schlagen aktive Fonds den Markt? Die Zahlen
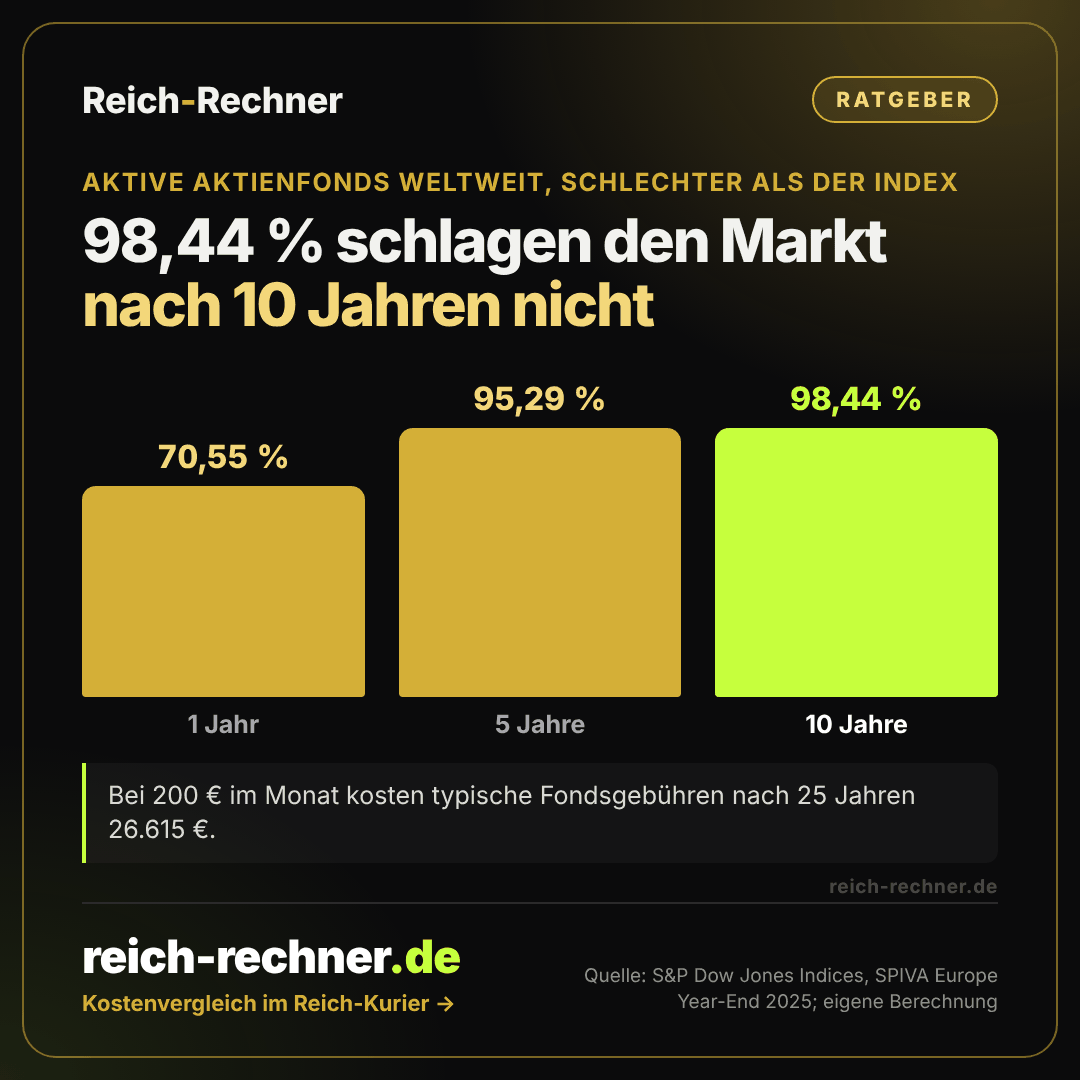
Die Kosten wären egal, wenn aktive Fonds sie durch bessere Ergebnisse wieder hereinholen würden. Genau das untersucht der Indexanbieter S&P Dow Jones Indices regelmäßig im SPIVA Europe Scorecard. Für in Euro aufgelegte Aktienfonds sieht das Ergebnis zum Jahresende 2025 so aus:
| Fondskategorie | Schlechter als der Index nach 1 Jahr | nach 5 Jahren | nach 10 Jahren |
|---|---|---|---|
| Aktien weltweit | 70,55 % | 95,29 % | 98,44 % |
| Aktien Europa | 81,83 % | 93,93 % | 97,02 % |
| Aktien Deutschland | 70,00 % | 87,91 % | 94,62 % |
| Aktien USA | 77,04 % | 97,03 % | 98,22 % |
Über zehn Jahre haben also mehr als 98 % der aktiven Fonds für weltweite Aktien schlechter abgeschnitten als der Vergleichsindex. Anders gesagt: Nicht einmal zwei von hundert haben es geschafft. Und vorher weißt du nicht, welche zwei es sein werden.
Merksatz: Ein aktiver Fonds muss jedes Jahr erst seine Kosten verdienen, bevor er dir einen Vorteil bringt. Ein ETF muss nur den Markt mitnehmen. Das klingt bescheiden, schlägt aber über zehn Jahre fast alle Profis.
Warum Banken trotzdem gern aktive Fonds verkaufen
Wenn die Zahlen so eindeutig sind, warum empfiehlt der Bankberater dann oft einen aktiven Fonds? Ein wichtiger Grund steckt in den Kosten selbst. Aus Ausgabeaufschlag und laufenden Gebühren werden häufig Provisionen an den Vertrieb gezahlt. Ein ETF mit 0,2 % laufenden Kosten lässt dafür kaum Spielraum.
Das heißt nicht, dass jeder Berater unehrlich ist. Aber wer an einem Produkt verdient, empfiehlt es eher. Eine einfache Frage im Beratungsgespräch hilft: „Was verdienen Sie an diesem Fonds, und welche laufenden Kosten fallen pro Jahr an?“ Die Angaben stehen auch im Basisinformationsblatt und in der Kosteninformation, die du vor dem Kauf bekommst.
Wann ein aktiver Fonds trotzdem sinnvoll sein kann
Ganz verteufeln muss man aktive Fonds nicht. Es gibt Fälle, in denen sie eine Überlegung wert sind:
- Nischen ohne guten ETF: In manchen Anlageklassen gibt es kaum passende Indizes oder nur wenige ETFs.
- Persönliche Überzeugung: Wer gezielt nach bestimmten ethischen Kriterien anlegen will, findet manchmal eher aktive Produkte, auch wenn es inzwischen viele nachhaltige ETFs gibt.
- Kurzfristiger Erfolg: Nach einem Jahr lagen laut SPIVA immerhin rund 30 % der globalen Aktienfonds vor dem Index. Über längere Zeit schrumpft dieser Anteil aber stark.
Wenn du einen aktiven Fonds kaufst, dann wenigstens ohne Ausgabeaufschlag. Bei vielen Online-Brokern und Fondsvermittlern lässt er sich ganz oder teilweise vermeiden.
Was bringt dein Sparplan wirklich? Der Reich-Rechner zeigt dir, wie dein Vermögen im Vergleich dasteht und wann du mit deiner Sparrate Millionär wärst.
Jetzt nachrechnenSo prüfst du deinen bestehenden Fonds
- Laufende Kosten nachsehen. Sie stehen im Basisinformationsblatt oder in der jährlichen Kostenaufstellung deiner Bank. Alles deutlich über 1 % pro Jahr solltest du kritisch prüfen.
- Mit dem Vergleichsindex vergleichen. Die meisten Fonds nennen einen Vergleichsmaßstab. Vergleiche die Wertentwicklung über fünf und zehn Jahre, nicht nur das letzte Jahr.
- Steuern bedenken. Wer einen alten Fonds mit hohem Gewinn verkauft, zahlt auf den Gewinn Abgeltungsteuer. Oft ist es sinnvoll, den alten Fonds liegen zu lassen und nur neue Sparraten in einen ETF zu lenken.
- Sparplan umstellen statt alles umschichten. Neue Raten in einen günstigen, breit gestreuten ETF. So sinken deine durchschnittlichen Kosten Monat für Monat.
Wie lange es mit einem günstigen Sparplan bis zu einer großen Summe dauert, steht in Wie lange muss man für eine Million sparen?. Und wer mehrere Ziele parallel verfolgt, findet in Finanzielle Freiheit berechnen die passende Rechnung.
Reality-Check: Der Fondsmanager im Maßanzug hat mit hoher Wahrscheinlichkeit eine bessere Ausbildung als dein ETF. Dein ETF hat dafür keine Miete in der Innenstadt, keinen Dienstwagen und keinen Vertrieb, der mitverdienen will. Über 25 Jahre ist das oft der entscheidende Vorteil.
Häufige Fragen
Was ist besser, Fonds oder ETF?
Für die meisten Privatanleger ist ein breit gestreuter ETF die bessere Wahl. Er ist deutlich günstiger, und laut SPIVA haben über zehn Jahre mehr als 98 % der aktiven Fonds für weltweite Aktien schlechter abgeschnitten als ihr Vergleichsindex.
Wie viel kosten aktive Fonds im Vergleich zu ETFs?
Die Verbraucherzentrale rechnet bei typischen Fondssparplänen mit 4 % Vertriebskosten auf jede Einzahlung und 1,5 % Verwaltungskosten pro Jahr. Für günstige ETF-Sparpläne nennt sie Verwaltungskosten von etwa 0,2 % pro Jahr. Bei einem Sparplan über 200 € im Monat macht das nach unserer Rechnung über 25 Jahre 26.615 € aus.
Ist ein ETF sicherer als ein aktiver Fonds?
Nicht grundsätzlich. Beide sind Sondervermögen und damit bei einer Pleite der Fondsgesellschaft geschützt. Das Kursrisiko hängt davon ab, worin der Fonds investiert. Ein Aktien-ETF schwankt genauso wie der Aktienmarkt.
Soll ich meinen alten Fonds verkaufen?
Das hängt von Kosten, Gewinn und Steuern ab. Oft ist es sinnvoll, den alten Fonds zu behalten und nur neue Sparraten in einen günstigen ETF zu lenken. Bei sehr hohen laufenden Kosten kann sich ein Wechsel trotz Steuer lohnen, das solltest du durchrechnen.
Gibt es aktive Fonds, die dauerhaft besser sind?
Einzelne Fonds schlagen den Markt über lange Zeit, aber es sind sehr wenige, und vorher lässt sich kaum erkennen, welche es sein werden. Gute Ergebnisse in der Vergangenheit sind keine Garantie für die Zukunft.
Auf deiner Website einbinden
Kostenlos, solange der Link zu Reich-Rechner.de drinbleibt:
Kennst du jemanden, der das lesen muss?
Schick es weiter. Kostet nichts und ist damit die beste Rendite auf dieser Seite.