Depotkosten · Depotwechsel ist kostenlos

Depotkosten-Rechner: Was kostet dich dein Bankdepot bis zur Rente?

40 € Depotgebühr klingen harmlos, 5 % Ausgabeaufschlag nach Service, 1,6 % Fondskosten nach fast nichts. Zusammen fressen sie über 25 Jahre einen Kleinwagen. Trag dein Depot ein und du siehst, wie viel Vermögen bei der Bank bleibt statt bei dir.

200 € im Monat, 25 Jahre, günstiger ETF
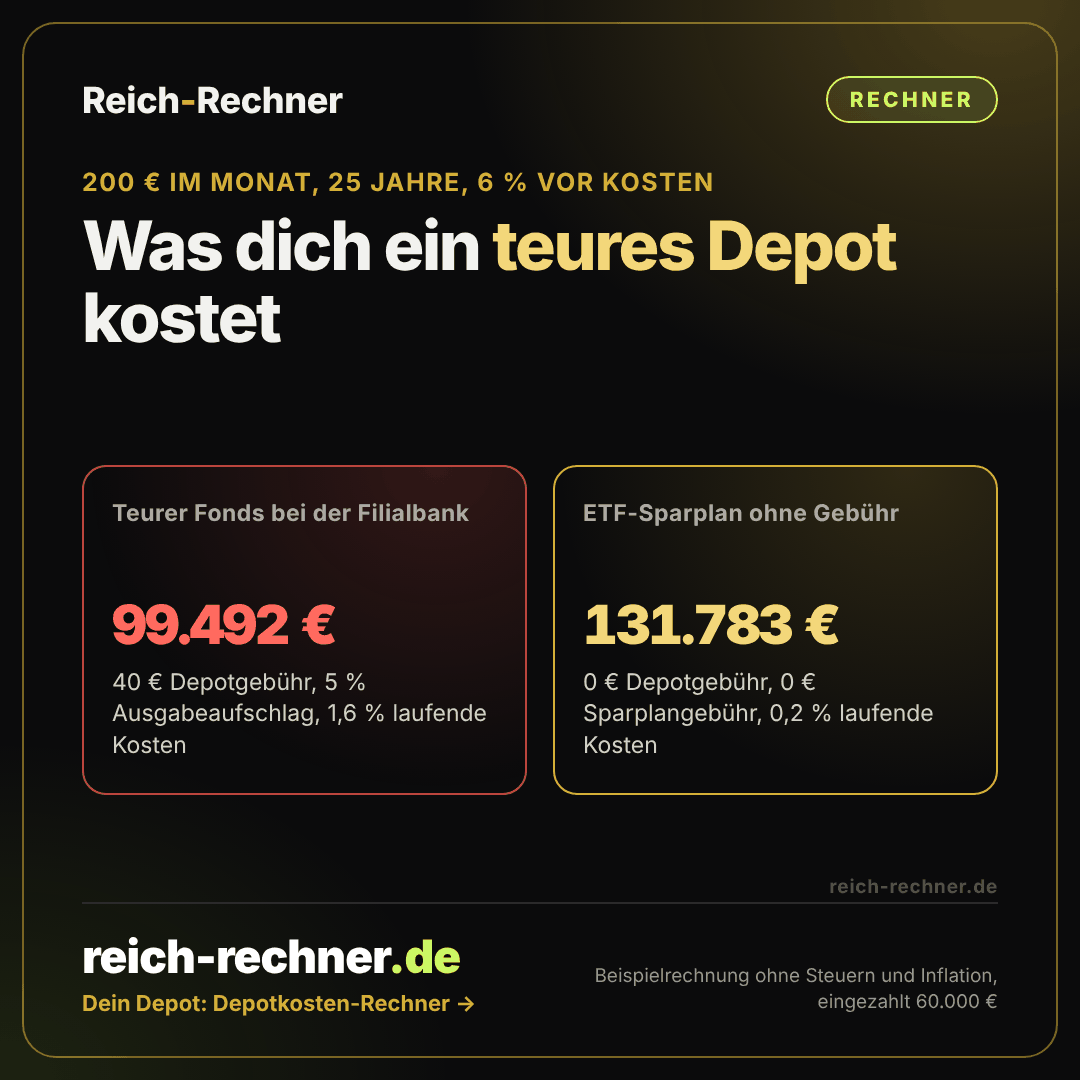
131.783 €
Dasselbe mit teurem Fonds
99.492 €
Kosten-Unterschied
32.291 €
Gebühr für den Depotübertrag
0 €

Beispiel: 6 % Rendite vor Kosten, ohne Steuern. Teurer Fonds: 40 € Depotgebühr, 5 % Ausgabeaufschlag, 1,6 % laufende Kosten. Günstig: 0 € Depotgebühr, 0 € Sparplangebühr, 0,2 % laufende Kosten.

Rechner

Dein Depot gegen einen ETF-Sparplan ohne Gebühren

Die Kosten deines Depots findest du im Preis- und Leistungsverzeichnis deiner Bank und im Basisinformationsblatt des Fonds („laufende Kosten“). Keine Unterlagen zur Hand? Nimm eine der Vorlagen.

Was heute schon im Depot liegt. Für bereits gekaufte Anteile rechnet der Rechner keinen Ausgabeaufschlag mehr.
Was jeden Monat neu ins Depot geht.
Zum Beispiel bis zur Rente.
Weltweite Aktien langfristig etwa 6 bis 7 % pro Jahr vor Kosten und Inflation, ohne Garantie. Gilt für beide Depots gleich.
Vorlagen sind Beispielwerte, keine Preise einer bestimmten Bank. Deine echten Werte kannst du darunter eintragen.
Steht im Preis- und Leistungsverzeichnis, oft 20 bis 60 € bei Filialbanken.
Ausgabeaufschlag bei aktiven Fonds (oft bis 5 %) oder Sparplan-Gebühr in Prozent der Rate.
Im Basisinformationsblatt als „laufende Kosten“ oder TER. Breite ETFs etwa 0,1 bis 0,3 %, aktive Fonds meist 1,5 bis 2 %.
Vergleichsdepot anpassen
Viele Online-Broker führen das Depot kostenlos.
Viele Broker führen ETF-Sparpläne ohne Gebühr aus.
Ein breiter Welt-ETF kostet etwa 0,1 bis 0,3 % im Jahr.
So viel Vermögen kosten dich die Gebühren –

Trag dein Depot ein.

Endwert mit deinem Depot–
Endwert im günstigen Depot–
Eingezahlt insgesamt–
Anteil, der an Kosten geht–
Depotwert mit deinem Depot und im günstigen Depot
Günstiges DepotDein Depot

Vereinfachte Rechnung ohne Steuern und Inflation: Sparrate am Monatsanfang, Kaufkosten auf jede Rate, laufende Kosten monatlich vom Depotwert, Depotgebühr am Jahresende. Ordergebühren für Einmalkäufe und Verkäufe sind nicht enthalten. Vergangene Renditen sind keine Garantie.

Kosten im Vergleich

Was 200 € im Monat nach 25 Jahren wert sind, je nach Kosten

Gleiche Sparrate, gleiche Rendite vor Kosten (6 %), gleicher Zeitraum. Der einzige Unterschied sind die Gebühren.

DepotDepotgebührKaufkostenLaufende KostenNach 25 Jahren
Filialbank mit aktivem Fonds40 €5 %1,6 %99.492 €
Filialbank mit ETF-Sparplan40 €1,5 %0,2 %127.676 €
Online-Broker mit ETF-Sparplan0 €0 %0,2 %131.783 €

Eingezahlt: 60.000 €. Beispielwerte, keine Preise einer bestimmten Bank. Ohne Steuern und Inflation.

Warum kleine Prozente so teuer sind

Laufende Kosten werden jedes Jahr vom ganzen Depot abgezogen, nicht nur von der Rendite. 1,6 % Kosten bei 6 % Rendite heißen: Gut ein Viertel deines Ertrags geht jedes Jahr an die Fondsgesellschaft, und dieses Geld fehlt dem Zinseszins in allen folgenden Jahren. Der Ausgabeaufschlag kommt dazu: Von jeden 200 € werden bei 5 % nur 190 € angelegt. Wie stark der Zinseszins auf lange Sicht wirkt, steht im Artikel Zinseszins einfach erklärt.
Depotwechsel

So wechselst du dein Depot, ohne Gebühr

  1. Neues Depot eröffnen

    Online in 10 bis 15 Minuten, mit Ausweis per Video oder App. Das alte Depot bleibt so lange bestehen.

  2. Übertrag beauftragen

    Im neuen Depot den Depotübertrag anstoßen, die neue Bank holt die Wertpapiere ab. Kostet in Deutschland keine Gebühr.

  3. Sparplan umziehen

    Den alten Sparplan stoppen, im neuen Depot einen ETF-Sparplan anlegen und den Freistellungsauftrag mitnehmen.

Vierter Schritt: Wenn alles angekommen ist, das alte Depot kündigen. Und den Freistellungsauftrag neu verteilen, damit er dort liegt, wo jetzt die Erträge anfallen. Was der neue Sparplan bis zur Rente bringt, nach Steuern und in heutiger Kaufkraft, zeigt der ETF-Sparplan-Rechner.

Depot mit ETF-Sparplan ohne Gebühr

Drei Depots, bei denen ETF-Sparpläne nichts extra kosten

Alle drei führen das Depot ohne Grundgebühr und nehmen Depotüberträge von anderen Banken an. Unterschiede gibt es bei Auswahl, App und Extras.

Beliebt

Scalable Capital

Für große ETF-Auswahl

  • Alle ETF-Sparpläne ab 1 € ohne Ausführungsgebühr
  • Depotübertrag direkt in der App
  • Zinsen aufs Guthaben möglich
  • Deutsche Bank mit Einlagensicherung

Ehrlich gesagt: Für sehr häufiges Handeln lohnt sich der Abo-Tarif, für Sparpläne reicht der kostenlose.

Depot ansehen * → Werbung · Partnerlink

Trade Republic

Für die einfachste App

  • Sparpläne ab 1 € ohne Gebühr
  • Einmalkäufe für 1 € Fremdkosten
  • Zinsen aufs Guthaben
  • Auch Kinderdepot möglich

Ehrlich gesagt: Weniger Handelsplätze und Ordertypen als klassische Broker.

Depot ansehen * → Werbung · Partnerlink

ING Direkt-Depot

Für alles bei einer Bank

  • Viele ETF-Sparpläne ohne Ausführungsgebühr
  • Girokonto, Tagesgeld und Depot zusammen
  • Große deutsche Direktbank
  • Telefon-Service

Ehrlich gesagt: Einmalkäufe sind teurer als bei Neobrokern.

Depot ansehen * → Werbung · Partnerlink

Werbung · Affiliate-Links. Links zu Anbietern mit Sternchen (*) sind Partnerlinks. Eröffnest du darüber ein Depot, bekommen wir eventuell eine Provision, für dich ändert sich nichts. So verdienen wir Geld. Keine Anlage- oder Steuerberatung. Der Rechner läuft nur in deinem Browser, deine Zahlen werden nirgends gespeichert.

Stand: November 2026, laut Anbieterangaben. Konditionen können sich ändern, Aktionen für Depotwechsel ebenso. ETFs schwanken und können an Wert verlieren.

Häufige Fragen

Fragen zu Depotkosten und Depotwechsel

Was kostet ein Depot bei der Filialbank?

Das steht im Preis- und Leistungsverzeichnis deiner Bank. Typisch sind bei Sparkassen und Volksbanken 20 bis 60 € Depotgebühr im Jahr, dazu Gebühren für jede Order und jede Sparplan-Ausführung. Bei aktiv gemanagten Fonds kommen ein Ausgabeaufschlag von oft bis zu 5 % auf jede Einzahlung und laufende Kosten von meist 1,5 bis 2 % im Jahr dazu. Viele Online-Broker führen das Depot kostenlos und ETF-Sparpläne ohne Gebühr aus.

Wie viel kosten 1,6 % Fondskosten über 25 Jahre?

Mehr, als die meisten denken. Bei 200 € im Monat, 25 Jahren und 6 % Rendite vor Kosten werden aus 60.000 € Einzahlungen im günstigen ETF-Sparplan rund 131.783 €. Mit 40 € Depotgebühr, 5 % Ausgabeaufschlag und 1,6 % laufenden Kosten sind es nur rund 99.492 €. Der Unterschied von rund 32.291 € geht an Bank und Fondsgesellschaft.

Kostet ein Depotwechsel Gebühren?

Nein, in der Regel nicht. Der Bundesgerichtshof hat 2004 entschieden, dass Banken für die Übertragung eines Depots auf eine andere Bank keine Gebühr verlangen dürfen (Urteile vom 30. November 2004, XI ZR 200/03 und XI ZR 49/04). Ausnahmen gibt es bei Wertpapieren, die im Ausland verwahrt werden: Dort können fremde Spesen anfallen.

Wie läuft ein Depotübertrag ab?

Du eröffnest das neue Depot und füllst dort den Auftrag für den Depotübertrag aus, meist direkt in der App. Die neue Bank holt die Wertpapiere bei der alten ab. Die alte Bank meldet die Kaufkurse mit, damit später die Steuer richtig berechnet wird. Das dauert meist zwei bis sechs Wochen. Danach kündigst du das alte Depot und richtest den Sparplan neu ein.

Sollte ich meine aktiven Fonds verkaufen?

Das musst du nicht sofort. Mit dem Depotübertrag sparst du die Depotgebühr, die laufenden Fondskosten bleiben aber, solange du den Fonds hältst. Ein Verkauf kann Steuer auf die Gewinne auslösen, bei Fonds, die vor 2009 gekauft wurden, können Gewinne teilweise steuerfrei sein. Neue Sparraten kannst du dagegen sofort in einen günstigen ETF lenken. Bei größeren Beträgen lohnt ein Blick auf die eigene Steuerlage.

Gibt es eine Prämie für den Depotwechsel?

Manche Broker bieten zeitweise Prämien oder Gutschriften für übertragene Depots an. Höhe und Bedingungen ändern sich oft, deshalb nennen wir hier keine Beträge. Wichtiger als jede Prämie sind die laufenden Kosten über viele Jahre, die der Rechner zeigt.

Sind günstige Broker sicher?

Wertpapiere im Depot sind Sondervermögen: Geht der Broker pleite, gehören die ETF-Anteile weiter dir. Guthaben auf dem Verrechnungskonto ist wie jedes Bankguthaben bis 100.000 € pro Bank über die gesetzliche Einlagensicherung geschützt. Mehr dazu im Artikel zur Einlagensicherung.

Quellen

Zuletzt geprüft: Rechenweg: Monatlich: Wert = (Wert + Sparrate × (1 − Kaufkosten)) × (1 + Rendite)^(1/12) × (1 − laufende Kosten)^(1/12); am Jahresende Depotgebühr abziehen. Kosten-Unterschied = Endwert günstiges Depot − Endwert dein Depot. Ohne Steuern, Inflation und Ordergebühren.Fehler gefunden? lambo@reich-rechner.de

Weiterrechnen

Mehr Rechner für deinen Weg nach oben

Reich-RangWie reich bist du für dein Alter? Dein Rang unter allen Haushalten deiner Altersgruppe. ETF-Sparplan-RechnerWas aus deiner Sparrate wird: Zinseszins, Steuern, Kaufkraft und die Rate für deine erste Million. Altersvorsorgedepot-RechnerWie viel Zulage dir der Staat ab 2027 aufs Depot legt und was mit 67 daraus wird. Kinderdepot-RechnerWas aus 25, 50 oder 100 € im Monat bis zum 18. Geburtstag wird, mit Rang fürs Kind. Finanzielle-Freiheit-RechnerAb wann du nicht mehr arbeiten musst, mit Rente als Brücke und FIRE-Zahl. Entnahmeplan-RechnerWie lange dein Depot reicht oder wie viel du jeden Monat entnehmen kannst, nach Steuern. Rentenlücke-RechnerWie viel gesetzliche Rente du netto bekommst, wie viel fehlt und welche Sparrate die Lücke schließt. GehaltsvergleichDurchschnittsgehalt in Deutschland und wie viel Prozent weniger verdienen als du, mit Mittelschicht-Check. Millionärs-RechnerWie viele Millionäre es in Deutschland gibt, in welchem Alter, und wann du selbst einer wirst. Vorabpauschale-RechnerWie viel Steuer dein Broker im Januar für ETFs abbucht und ob dein Freistellungsauftrag reicht. Freistellungsauftrag-RechnerWie du 1.000 € Freibetrag auf Girokonto, Tagesgeld und Depot verteilst und wie viel Steuer du sparst. Kapitalertragsteuer-RechnerWie viel Abgeltungsteuer auf Zinsen, Dividenden und ETF-Gewinne fällig wird, mit Teilfreistellung, Verlusttopf und Günstigerprüfung. Bausparvertrag-RechnerAlten Bausparvertrag kündigen oder weiterlaufen lassen? Mit Prämie, Darlehen und Vergleich zu ETF und Tagesgeld. InflationsrechnerWas Geld von damals heute wert ist und was die Inflation deinem Konto und deinem Rang nimmt. Vermögen nach AlterMedian, Durchschnitt und Grenzen zu den Reichsten für jede Altersgruppe.

Kosten runter. Rang rauf.

Der Reich-Rang vergleicht dein Nettovermögen in 30 Sekunden mit allen Haushalten deines Alters, mit echten Bundesbank-Daten.

Die Grafik zum Depotkosten-Rechner Speichern, posten, weiterschicken: ausdrücklich erlaubt.
Grafik: 200 Euro im Monat über 25 Jahre bei 6 Prozent Rendite vor Kosten. Mit teurem Fonds bei der Filialbank werden daraus 99.492 Euro, im ETF-Sparplan ohne Gebühr 131.783 Euro.
Herunterladen
Auf deiner Website einbinden

Kostenlos, solange der Link zu Reich-Rechner.de drinbleibt: