Rentenrechner 2026 · netto nach Steuer

Rentenlücke-Rechner: Wie viel Rente bekommst du, und wie viel fehlt?

Die Renteninformation kommt einmal im Jahr, wird kurz angeschaut und landet in der Schublade. Dabei steht dort die wichtigste Zahl deiner Altersvorsorge: brutto. Trag Alter, Gehalt und Beitragsjahre ein und du siehst deine Rente netto, die Lücke zu deinem Wunsch-Netto und was du dafür jeden Monat zurücklegen müsstest.

Aktueller Rentenwert seit 1.7.2026
42,52 €
Standardrente: 45 Jahre Durchschnitt, brutto
1.913,40 €
Steuerpflichtiger Anteil bei Rentenbeginn 2026
84 %
Beispiel: Lücke pro Monat mit 35 und 50.000 € brutto
705 €

Durchschnittsentgelt 2026: 51.944 € brutto. Standardrente netto bei Rentenbeginn 2026 mit Kindern rund 1.619 €. Beispiel: 12 Beitragsjahre, Rente mit 67, Ziel 80 % des heutigen Netto, in heutigem Geld.

Rechner

Deine Rente, deine Lücke, deine Sparrate

Fünf Angaben reichen. Hast du deine Renteninformation zur Hand, trag die bisher erreichte Rente ein, dann wird die Schätzung deutlich genauer. Alles in heutigem Geld, damit du die Zahlen mit deinem Gehalt vergleichen kannst.

Daraus ergibt sich dein Geburtsjahr und damit die Regelaltersgrenze.
Mit Urlaubs- und Weihnachtsgeld. Über 101.400 € zählt für die Rente nichts mehr.
Jahre, in denen du in die Rentenversicherung eingezahlt hast. Der Rechner nimmt an, dass du damals im Verhältnis zum Durchschnitt gleich viel verdient hast wie heute.
Optional, pro Monat. Steht in der Renteninformation als „Höhe Ihrer bisher erreichten Rentenanwartschaft“. Ist das Feld gefüllt, zählen die Beitragsjahre nicht.
In heutigem Geld. Leer = 80 % deines heutigen Netto. Miete abbezahlt? Dann reicht oft weniger.
Für den Sparplan bis zum Rentenbeginn. Weltweite Aktien-ETFs brachten langfristig rund 6 bis 7 % vor Inflation, ohne Garantie.
Rentenbeginn, Netto, Kinder und Entnahme
Leer = deine Regelaltersgrenze. Früher kostet 0,3 % Rente je Monat (frühestens 63, nur mit 35 Versicherungsjahren), später bringt 0,5 % je Monat.
Leer = grob geschätzt (Steuerklasse I, ohne Kirchensteuer). Genauer: der Betrag von deiner Gehaltsabrechnung.
Ohne Kinder ist die Pflegeversicherung etwas teurer (4,2 % statt 3,6 % der Rente).
Depot, Riester, Betriebsrente als Kapitalwert. Wächst mit der Rendite oben bis zum Rentenbeginn.
Für die Umrechnung von heutigem in künftiges Geld. Ziel der EZB: 2 %.
So lange soll das Kapital die Lücke schließen. Mit 67 sind 25 Jahre bis 92, wer sicher gehen will, nimmt 30.
Während der Entnahme, vorsichtiger als in der Sparphase, etwa mit einem Teil in Anleihen oder Tagesgeld.
Deine Rentenlücke pro Monat, in heutigem Geld –

Trag deine Zahlen ein.

Gesetzliche Rente brutto–
Netto-Rente nach Krankenkasse und Steuer–
Dein Wunsch-Netto–
Lücke in künftigem Geld–
Nötiges Kapital zum Rentenbeginn–
Nötige Sparrate pro Monat–
Sparrate, wenn du 5 Jahre wartest–
Rentenbeginn
–
Entgeltpunkte bis dahin
–
Abschlag oder Zuschlag
–
Kranken- und Pflegeversicherung
–
Einkommensteuer und Soli
–
Dein Netto heute
–
Depot mit der nötigen Sparrate bis zum Rentenbeginn
Depot mit der Sparrate (künftiges Geld)nötiges Kapital

Schätzung in heutigem Geld mit Rentenwert, Beiträgen und Steuertarif von 2026: Der Rentenwert steigt in der Rechnung mit der Inflation, dein Gehalt bleibt im Verhältnis zum Durchschnitt gleich. Nicht enthalten: Kindererziehungs- und Ausbildungszeiten, Lücken im Lebenslauf, Betriebs- und Riester-Renten (als Kapital unter „Schon gespart“ eintragen), Kirchensteuer, Steuern auf Kapitalerträge. Genauer ist deine Renteninformation.

Rente nach Gehalt

Wie viel Rente nach 45 Jahren, je nach Bruttogehalt?

So viel gesetzliche Rente bekäme heute, wer 45 Jahre lang im Verhältnis zum Durchschnitt so viel verdient hat wie mit diesem Gehalt im Jahr 2026. Netto mit Rentenbeginn 2026 (84 % steuerpflichtig), mit Kindern.

Brutto im JahrEntgeltpunkteRente bruttoRente nettoNetto heute
30.000 €26,01.105 €969 €1.788 €
40.000 €34,71.473 €1.289 €2.268 €
51.944 € (Durchschnitt)45,01.913 €1.619 €2.816 €
60.000 €52,02.210 €1.830 €3.172 €
80.000 €69,32.947 €2.341 €4.060 €
101.400 € (Höchstgrenze)87,83.735 €2.875 €4.961 €

Netto heute grob geschätzt für Steuerklasse I mit Kind, ohne Kirchensteuer. Rente netto nach 8,75 % Kranken- und 3,6 % Pflegeversicherung und Einkommensteuer 2026. Wer später in Rente geht, versteuert mehr.

Warum gerade Gutverdiener die größte Lücke haben

Selbst 45 volle Beitragsjahre ersetzen netto nur knapp 60 % des heutigen Netto, das beliebte 80-%-Ziel verfehlt damit jeder. Und die Rente ist bei der Beitragsbemessungsgrenze gedeckelt, Gehalt darüber bringt keinen einzigen Entgeltpunkt: Mit 120.000 € brutto ersetzt die gesetzliche Rente nur noch rund die Hälfte des Netto, mit 150.000 € rund 40 %, mit 200.000 € rund 30 %. Wer viel verdient, gewöhnt sich an einen Lebensstandard, den die Rentenversicherung nicht mitgeht. Die Lücke in Euro ist deshalb bei hohen Gehältern am größten, die Sparrate zum Schließen aber auch am leichtesten aufzubringen.

Rentenniveau: was die 48 % bedeuten

Das Rentenpaket 2025 hält das Rentenniveau bis 2031 bei 48 %. Das heißt: Die Standardrente nach 45 Durchschnittsjahren liegt bei 48 % des durchschnittlichen Verdienstes, beide vor Steuern, aber nach Sozialabgaben. Was danach kommt, ist offen. Der Rechner tut so, als bliebe die Rente in heutiger Kaufkraft gleich. Steigt der Rentenwert langsamer als die Löhne, wird deine Lücke im Vergleich zum Lebensstandard größer.
Rentenbeginn

Regelaltersgrenze und Steueranteil nach Jahrgang

Regelaltersgrenze nach § 235 SGB VI
JahrgangRente ohne Abschlag mit
195966 Jahren, 2 Monaten
196066 Jahren, 4 Monaten
196166 Jahren, 6 Monaten
196266 Jahren, 8 Monaten
196366 Jahren, 10 Monaten
ab 196467 Jahren
Besteuerungsanteil nach Jahr des Rentenbeginns
Rentenbeginnsteuerpflichtig
202684,0 %
203086,0 %
203588,5 %
204091,0 %
205096,0 %
2058 und später100,0 %

Früher in Rente? Jeder Monat vor der Regelaltersgrenze kostet 0,3 % Rente, lebenslang. Mit 63 statt 67 sind das 14,4 %, und du zahlst vier Jahre weniger ein. Bei einer Rente von 1.800 € fehlen so leicht 400 € im Monat. Wer früher aufhören will, braucht ein eigenes Depot als Brücke: Wann das reicht, zeigt der Finanzielle-Freiheit-Rechner.

Später in Rente? Jeder Monat nach der Regelaltersgrenze bringt 0,5 % mehr, ein Jahr also 6 %. Den Rentenbeginn kannst du im Rechner unter „Rentenbeginn, Netto, Kinder und Entnahme“ ändern.

Lücke schließen

Drei Wege, die Rentenlücke zu schließen

  1. ETF-Sparplan starten

    Ein breiter Welt-ETF im Depot ohne Sparplangebühr. Je früher, desto kleiner die Rate: Wer mit 25 anfängt, braucht weniger als die Hälfte von dem, was mit 40 nötig ist.

  2. Zulagen mitnehmen

    Ab 2027 legt der Staat beim Altersvorsorgedepot bis zu 540 € im Jahr dazu, mit Kindern mehr. Dazu kommt oft ein Zuschuss vom Arbeitgeber für die Betriebsrente.

  3. Entnahme planen

    Mit dem Kapital zum Rentenbeginn zahlst du dir eine eigene Monatsrente aus. Wie lange es reicht, nach Steuern, zeigt der Entnahmeplan-Rechner.

Wie gut du heute schon dastehst, verrät der Reich-Rang: dein Nettovermögen im Vergleich mit allen Haushalten deines Alters. Und wie viel in jedem Alter typisch ist, steht unter Vermögen nach Alter.

Depot für die Rentenlücke

Drei Depots für deinen ETF-Sparplan

Alle drei führen das Depot ohne Grundgebühr und ETF-Sparpläne ohne Ausführungsgebühr. Unterschiede gibt es bei Auswahl, App und Extras. Die Kosten zählen über 30 Jahre mehr als jede Prämie.

Beliebt

Trade Republic

Für die einfachste App

  • Sparpläne ab 1 € ohne Gebühr
  • Einmalkäufe für 1 € Fremdkosten
  • Zinsen aufs Guthaben
  • Auch Kinderdepot möglich

Ehrlich gesagt: Weniger Handelsplätze und Ordertypen als klassische Broker.

Depot ansehen * → Werbung · Partnerlink

Scalable Capital

Für große ETF-Auswahl

  • Alle ETF-Sparpläne ab 1 € ohne Ausführungsgebühr
  • Sehr große ETF-Auswahl
  • Zinsen aufs Guthaben möglich
  • Deutsche Bank mit Einlagensicherung

Ehrlich gesagt: Für sehr häufiges Handeln lohnt sich der Abo-Tarif, für Sparpläne reicht der kostenlose.

Depot ansehen * → Werbung · Partnerlink

ING Direkt-Depot

Für alles bei einer Bank

  • Viele ETF-Sparpläne ohne Ausführungsgebühr
  • Girokonto, Tagesgeld und Depot zusammen
  • Große deutsche Direktbank
  • Telefon-Service

Ehrlich gesagt: Einmalkäufe sind teurer als bei Neobrokern.

Depot ansehen * → Werbung · Partnerlink

Werbung · Affiliate-Links. Links zu Anbietern mit Sternchen (*) sind Partnerlinks. Eröffnest du darüber ein Depot, bekommen wir eventuell eine Provision, für dich ändert sich nichts. So verdienen wir Geld. Keine Anlage- oder Steuerberatung. Der Rechner läuft nur in deinem Browser, deine Zahlen werden nirgends gespeichert.

Stand: November 2026, laut Anbieterangaben. Konditionen können sich ändern. ETFs schwanken und können an Wert verlieren, gerade kurz vor der Rente zählt deshalb auch die Aufteilung zwischen Aktien und sicheren Anlagen.

Häufige Fragen

Fragen zu Rente und Rentenlücke

Wie berechne ich meine Rentenlücke?

Rentenlücke = gewünschtes Netto im Alter minus Netto-Rente. Für die gesetzliche Rente zählen deine Entgeltpunkte: Jedes Jahr mit Durchschnittsverdienst (51.944 € brutto im Jahr 2026) bringt einen Punkt, der seit 1. Juli 2026 42,52 € Monatsrente wert ist. Von der Bruttorente gehen Kranken- und Pflegeversicherung und meist etwas Einkommensteuer ab. Als Ziel gelten oft 70 bis 80 % des heutigen Netto. Der Rechner macht das in einem Schritt und zeigt dazu, wie viel Kapital und welche Sparrate die Lücke schließen.

Wie viel Rente bekomme ich bei 50.000 € brutto?

Nach 45 Jahren mit 50.000 € brutto im Jahr (heutiges Lohnniveau) wären es rund 1.842 € Bruttorente im Monat. Nach Kranken- und Pflegeversicherung und Steuer bleiben bei Rentenbeginn 2026 etwa 1.567 €. Wer jünger ist, versteuert einen größeren Teil der Rente und behält entsprechend weniger. Die Rechnung setzt voraus, dass du die ganze Zeit relativ zum Durchschnitt gleich viel verdienst.

Was ist ein Entgeltpunkt und wie viel ist er wert?

Ein Entgeltpunkt ist die Währung der gesetzlichen Rente. Verdienst du in einem Jahr genau das Durchschnittsentgelt, bekommst du einen Punkt, bei doppeltem Verdienst zwei. Mehr als das Einkommen bis zur Beitragsbemessungsgrenze (101.400 € im Jahr 2026) zählt nicht. Ein Punkt bringt seit 1. Juli 2026 42,52 € Rente im Monat, vorher waren es 40,79 €. Wie viele Punkte du schon hast, steht in deiner Renteninformation.

Wann kann ich in Rente gehen?

Die Regelaltersgrenze hängt vom Geburtsjahr ab: Jahrgang 1958 mit 66, danach steigt sie je Jahrgang um zwei Monate, ab Jahrgang 1964 liegt sie bei 67. Früher geht mit Abschlägen von 0,3 % für jeden Monat, frühestens mit 63 und nur nach 35 Versicherungsjahren. Wer später geht, bekommt 0,5 % mehr je Monat. Abschläge und Zuschläge gelten lebenslang.

Wie viel Steuer zahle ich auf meine Rente?

Steuerpflichtig ist der Besteuerungsanteil, der vom Jahr des Rentenbeginns abhängt: 2026 sind es 84 %, danach jedes Jahr 0,5 Prozentpunkte mehr, wer 2058 oder später in Rente geht, versteuert die ganze Rente. Beiträge zur Kranken- und Pflegeversicherung kannst du abziehen, und auf das Einkommen bis zum Grundfreibetrag (12.348 € im Jahr 2026) fällt keine Steuer an. Bei einer Bruttorente um 1.500 € ist die Steuer deshalb klein, bei höheren Renten spürbar.

Wie viel Krankenversicherung zahlen Rentner?

Pflichtversicherte Rentner zahlen die Hälfte des allgemeinen Beitragssatzes (7,3 %) und die Hälfte des Zusatzbeitrags ihrer Krankenkasse, die andere Hälfte trägt die Rentenversicherung. Die Pflegeversicherung zahlen Rentner allein: 3,6 %, ohne Kinder 4,2 %. Mit dem durchschnittlichen Zusatzbeitrag von 2,9 % gehen so rund 12,4 % (ohne Kinder rund 13 %) der Bruttorente ab.

Wie viel Kapital brauche ich, um die Rentenlücke zu schließen?

Faustregel: Je 100 € Lücke im Monat (heutiges Geld) brauchst du zum Rentenbeginn rund 27.000 € in heutiger Kaufkraft, wenn das Geld 25 Jahre reichen, mit 2 % Inflation mitwachsen und dabei 3 % Rendite bringen soll. Im Beispiel (35 Jahre, 50.000 € brutto, 80 % des Netto als Ziel) sind es rund 188.000 € in heutigem Geld oder 354.000 € in Geld von 2058. Mit 5 % Rendite reichen dafür rund 380 € im Monat ab heute. Wie lange ein vorhandenes Depot reicht, rechnet der Entnahmeplan-Rechner mit Steuern genau aus.

Wie genau ist der Rentenlücke-Rechner?

Er ist eine Schätzung. Er nimmt an, dass du bis zur Rente gleich viel im Verhältnis zum Durchschnitt verdienst, dass der Rentenwert mit der Inflation steigt und dass Steuer- und Beitragsrecht von 2026 weiter gelten. Lücken im Lebenslauf, Kindererziehungszeiten, Studium, Minijobs oder Betriebsrenten kennt er nicht. Genauer ist deine Renteninformation, die du ab 27 jedes Jahr bekommst. Trag ihren Wert „bisher erreichte Rentenanwartschaft“ in den Rechner ein, dann rechnet er mit deinen echten Punkten.

Was bringt das Altersvorsorgedepot ab 2027?

Ab 1. Januar 2027 gibt es das staatlich geförderte Altersvorsorgedepot mit ETFs: bis zu 540 € Grundzulage im Jahr, bis zu 300 € je Kind und einmalig 200 € für alle unter 25. Für die volle Grundzulage reichen 150 € im Monat. Damit schließt du einen Teil der Lücke mit Geld vom Staat. Wie viel genau, zeigt der Altersvorsorgedepot-Rechner.

Quellen

Zuletzt geprüft: Rechenweg: Entgeltpunkte = Beitragsjahre × min(Brutto; 101.400 €) ÷ 51.944 € (oder Rente laut Renteninformation ÷ 42,52 €) plus Jahre bis Rentenbeginn × derselbe Wert. Rente brutto = Entgeltpunkte × Zugangsfaktor × 42,52 €. Abzüge: 8,75 % Kranken- und 3,6 % (kinderlos 4,2 %) Pflegeversicherung; Einkommensteuer 2026 auf Jahresrente × Besteuerungsanteil minus Beiträge, 102 € Werbungskosten und 36 € Sonderausgaben, plus Soli. Netto heute: Brutto minus Arbeitnehmerbeiträge und Lohnsteuer (Steuerklasse I, vereinfacht). Lücke in künftigem Geld = Lücke × (1 + Inflation)^Jahre. Kapital = Barwert einer mit der Inflation steigenden Monatsentnahme über die Entnahmedauer bei der Rendite in der Rente, Entnahme am Monatsanfang. Sparrate am Monatsende, vorhandenes Kapital wächst mit. Ohne Steuern auf Kapitalerträge.Fehler gefunden? lambo@reich-rechner.de

Weiterrechnen

Mehr Rechner für deinen Weg nach oben

Reich-RangWie reich bist du für dein Alter? Dein Rang unter allen Haushalten deiner Altersgruppe. ETF-Sparplan-RechnerWas aus deiner Sparrate wird: Zinseszins, Steuern, Kaufkraft und die Rate für deine erste Million. Altersvorsorgedepot-RechnerWie viel Zulage dir der Staat ab 2027 aufs Depot legt und was mit 67 daraus wird. Kinderdepot-RechnerWas aus 25, 50 oder 100 € im Monat bis zum 18. Geburtstag wird, mit Rang fürs Kind. Finanzielle-Freiheit-RechnerAb wann du nicht mehr arbeiten musst, mit Rente als Brücke und FIRE-Zahl. Entnahmeplan-RechnerWie lange dein Depot reicht oder wie viel du jeden Monat entnehmen kannst, nach Steuern. GehaltsvergleichDurchschnittsgehalt in Deutschland und wie viel Prozent weniger verdienen als du, mit Mittelschicht-Check. Millionärs-RechnerWie viele Millionäre es in Deutschland gibt, in welchem Alter, und wann du selbst einer wirst. Vorabpauschale-RechnerWie viel Steuer dein Broker im Januar für ETFs abbucht und ob dein Freistellungsauftrag reicht. Freistellungsauftrag-RechnerWie du 1.000 € Freibetrag auf Girokonto, Tagesgeld und Depot verteilst und wie viel Steuer du sparst. Kapitalertragsteuer-RechnerWie viel Abgeltungsteuer auf Zinsen, Dividenden und ETF-Gewinne fällig wird, mit Teilfreistellung, Verlusttopf und Günstigerprüfung. Depotkosten-RechnerWas dich Depotgebühr, Ausgabeaufschlag und teure Fonds bis zur Rente kosten, und ob sich ein Depotwechsel lohnt. Bausparvertrag-RechnerAlten Bausparvertrag kündigen oder weiterlaufen lassen? Mit Prämie, Darlehen und Vergleich zu ETF und Tagesgeld. InflationsrechnerWas Geld von damals heute wert ist und was die Inflation deinem Konto und deinem Rang nimmt. Vermögen nach AlterMedian, Durchschnitt und Grenzen zu den Reichsten für jede Altersgruppe.

Lücke erkannt. Lücke geschlossen.

Der Reich-Rang vergleicht dein Nettovermögen in 30 Sekunden mit allen Haushalten deines Alters, mit echten Bundesbank-Daten. Mal sehen, wie weit du von deinem Rentenkapital entfernt bist.

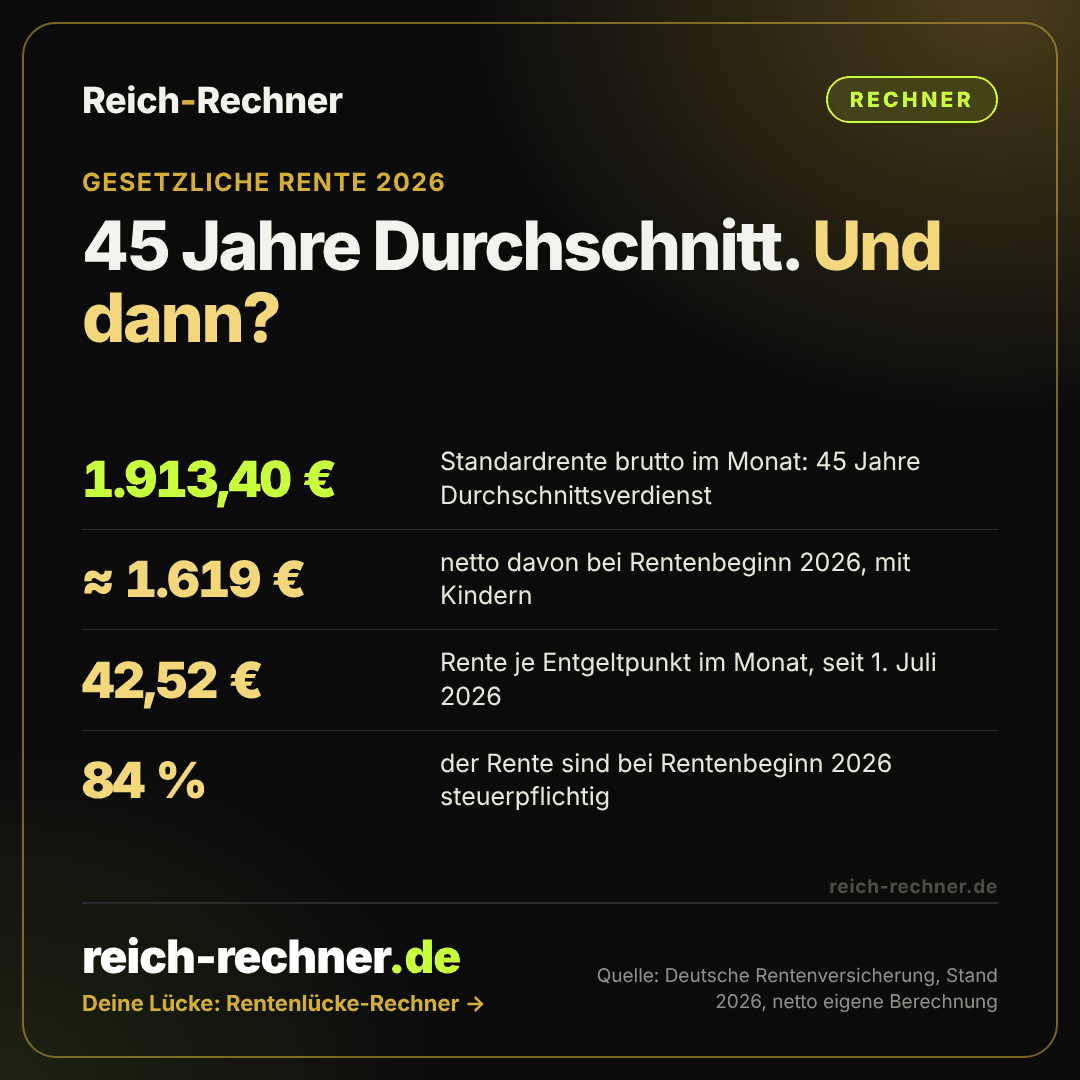
Die Grafik zum Rentenlücke-Rechner Speichern, posten, weiterschicken: ausdrücklich erlaubt.
Grafik: Gesetzliche Rente 2026. Die Standardrente nach 45 Jahren Durchschnittsverdienst beträgt 1.913,40 Euro brutto im Monat, netto bei Rentenbeginn 2026 mit Kindern rund 1.619 Euro. Ein Entgeltpunkt bringt seit 1. Juli 2026 42,52 Euro Rente im Monat, 84 Prozent der Rente sind bei Rentenbeginn 2026 steuerpflichtig.
Herunterladen
Auf deiner Website einbinden

Kostenlos, solange der Link zu Reich-Rechner.de drinbleibt:

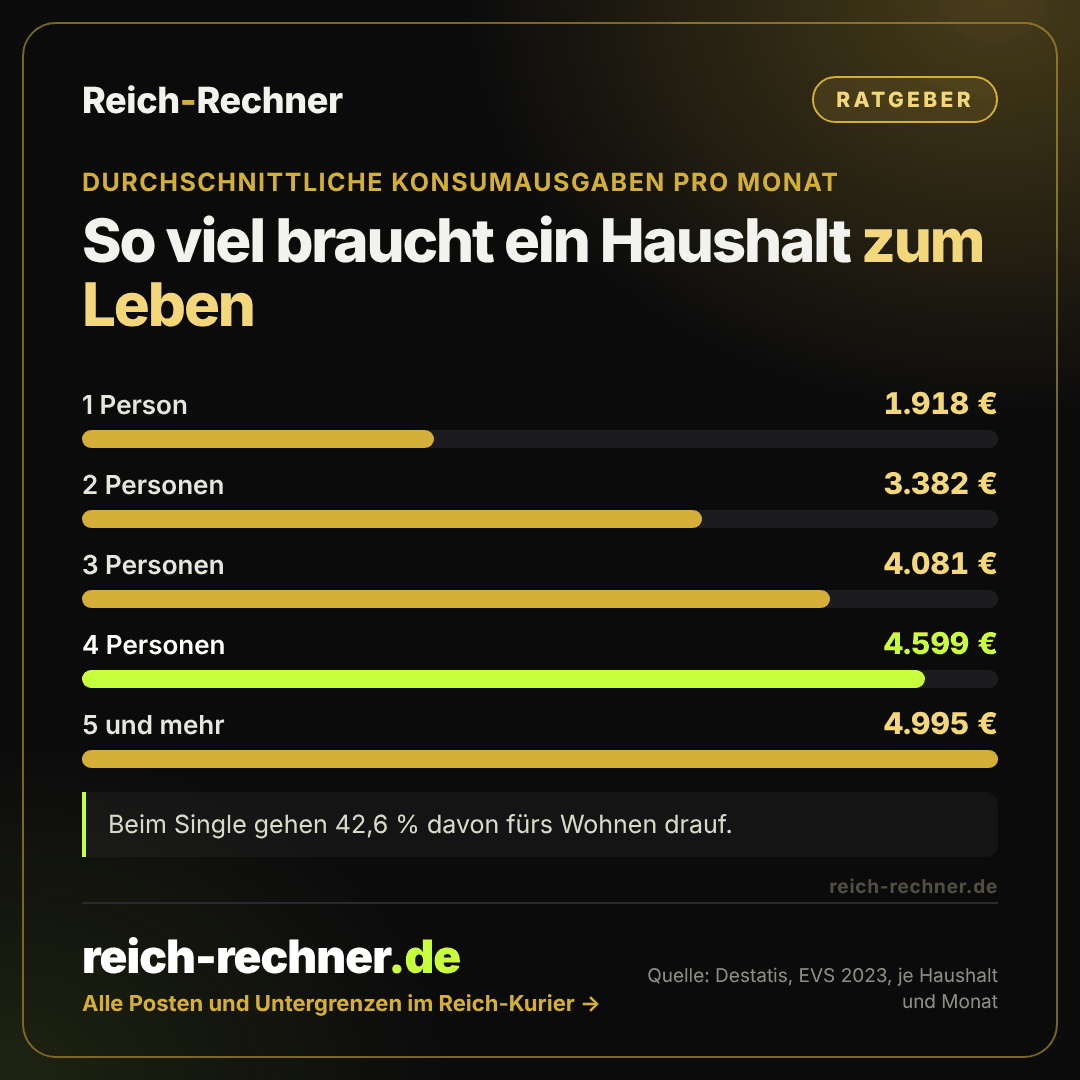
Balkengrafik: Durchschnittliche Konsumausgaben pro Monat laut Destatis EVS 2023. 1 Person 1.918 Euro, 2 Personen 3.382 Euro, 3 Personen 4.081 Euro, 4 Personen 4.599 Euro, 5 und mehr Personen 4.995 Euro.Passend im Reich-KurierSo viel braucht ein Haushalt zum LebenArtikel lesen →