Bausparvertrag · kündigen, auflösen oder behalten?

Bausparvertrag-Rechner: Kündigen oder weiterlaufen lassen?

Er wird bald 40, hat nie geraucht, nie getrunken und nie mehr als ein Prozent Zinsen nach Hause gebracht: der Bausparvertrag aus der Schublade. Bevor du ihm zum Geburtstag die Kündigung schenkst, rechne kurz nach. Der Rechner vergleicht deinen Vertrag mit ETF-Sparplan und Tagesgeld, mit Prämie, Kündigungsfrist und dem Bauspardarlehen, falls du es noch brauchst.

Kündigungsfrist für dich
meist 3–6 Monate
Wohnungsbauprämie höchstens
70 € / Jahr
Arbeitnehmersparzulage höchstens
43 € / Jahr
Bausparkasse darf kündigen
10 Jahre nach Zuteilungsreife

Förderung für Alleinstehende im Sparjahr 2026, Ehepaare das Doppelte. Kündigungsrecht der Bausparkasse im Regelfall laut BGH-Urteil vom 21. Februar 2017 (XI ZR 185/16), wenn das Darlehen nicht abgerufen wurde.

Rechner

Dein Bausparvertrag gegen ETF-Sparplan und Tagesgeld

Guthaben und Guthabenzins stehen im letzten Kontoauszug deiner Bausparkasse, die Kündigungsfrist in den Bausparbedingungen. Das Ergebnis rechnet beim Tippen mit.

Steht im Jahreskontoauszug. Ohne die noch nicht ausgezahlte Wohnungsbauprämie, die trägst du unten ein.
Viele Tarife der letzten Jahre zahlen 0,01 bis 0,5 %, alte Verträge aus den 90ern teils 2,5 % und mehr. Einen Bonuszins, den es nur beim Verzicht aufs Darlehen gibt, kannst du mit einrechnen.
Was du jeden Monat einzahlst, mit vermögenswirksamen Leistungen. Bei Kündigung geht diese Rate in die Alternative.
Bis du das Geld voraussichtlich brauchst oder der Vertrag zuteilungsreif ist und du ihn auflöst.
In der Ansparphase hat der BGH ein pauschales Jahresentgelt gekippt (15.11.2022, XI ZR 551/21). Zahlst du trotzdem eins, trag es hier ein.
Meist 3 bis 6 Monate, steht in den Allgemeinen Bausparbedingungen. So lange bleibt das Guthaben bei der Bausparkasse.
Wohnungsbauprämie und Arbeitnehmersparzulage
Wohnungsbauprämie höchstens 70 € (10 % auf bis zu 700 €), Arbeitnehmersparzulage höchstens 43 € (9 % auf bis zu 470 € VL), beides zusammen 113 €, wenn du neben 470 € VL noch 700 € selbst einzahlst (dieselben Euros werden nicht doppelt gefördert). Nur unter den Einkommensgrenzen.
Bei Verträgen ab 2009 sammelt sich die Wohnungsbauprämie an und wird erst bei Verwendung fürs Wohnen ausgezahlt. Steht im Kontoauszug oder auf Nachfrage bei der Bausparkasse.
Brauchst du das Bauspardarlehen?
0 = kein Darlehen. Sonst meist Bausparsumme minus Guthaben. Der Rechner vergleicht die Zinskosten mit einem Bankkredit zum aktuellen Bauzins.
Steht im Vertrag als Darlehenszins (Sollzins). Ältere Tarife oft 2 bis 4,5 %.
Bestzins für 10 Jahre fest laut Dr. Klein am 7. November 2026: 3,91 %. Dein persönliches Angebot kann höher liegen.
Bauspardarlehen werden meist in 7 bis 12 Jahren zurückgezahlt. Der Rechner nimmt für beide Kredite dieselbe Dauer an.

Die Alternative nach der Kündigung

Weltweite Aktien-ETFs langfristig etwa 5 bis 7 % pro Jahr vor Inflation, ohne Garantie. Über wenige Jahre sind auch Verluste möglich.
Beispielwert, Angebote ändern sich laufend. Sicher bis 100.000 € pro Bank über die Einlagensicherung.
Zeigt, was der Unterschied im Vergleich zum mittleren Vermögen deiner Altersgruppe bedeutet. Bleibt in deinem Browser.
Unterschied am Ende der Restlaufzeit –

Trag deinen Bausparvertrag ein.

Bausparvertrag weiterlaufen lassen–
Kündigen, alles in den ETF-Sparplan–
Kündigen, alles aufs Tagesgeld–
Eingezahlt bis dahin (mit Guthaben)–
Förderung, die bei Kündigung wegfallen kann–
Vermögen je Jahr mit Bausparvertrag, ETF-Sparplan und Tagesgeld
ETF-SparplanTagesgeldBausparvertrag

Vereinfachte Rechnung vor Steuern und Inflation: Sparrate am Monatsanfang, Zinsen monatlich anteilig, Kontogebühr am Jahresende. Nach einer Kündigung bleibt das Guthaben bis zum Ende der Kündigungsfrist im Vertrag, die Rate geht sofort in die Alternative. Förderung wird beim Bausparvertrag am Ende gutgeschrieben, als würdest du das Geld fürs Wohnen verwenden. Zinsvorteil des Darlehens: Zinskosten eines Annuitätenkredits zum Bauzins minus Zinskosten zum Darlehenszins, gleiche Summe und Dauer, nicht abgezinst. Abschlussgebühr ist schon bezahlt und zählt nicht. Keine Anlageberatung.

Beispiel

Ab welchem Guthabenzins sich das Weiterlaufen lohnt

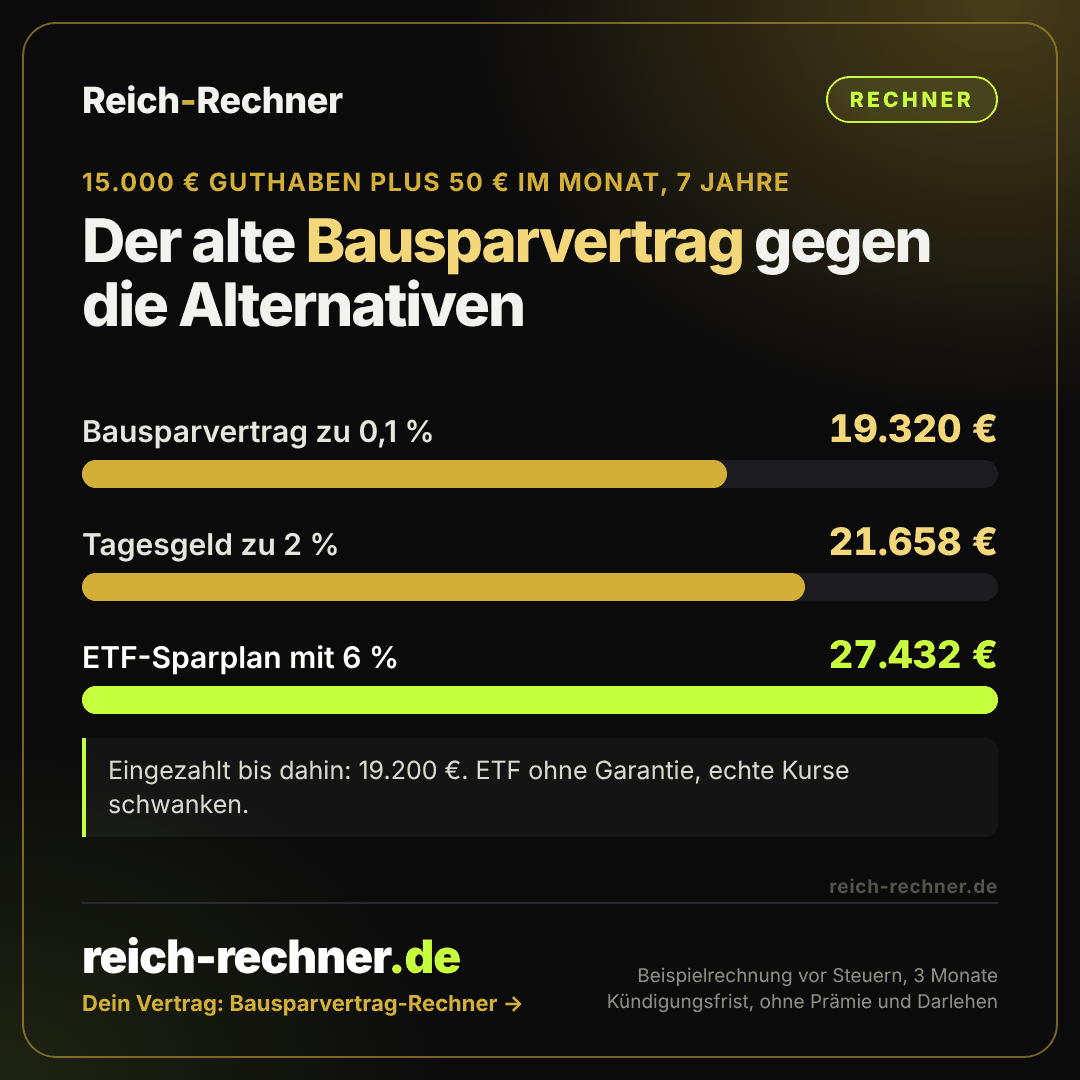
15.000 € Guthaben, 50 € im Monat, 7 Jahre bis zur Nutzung, 3 Monate Kündigungsfrist, ohne Gebühr, Prämie und Darlehen. Eingezahlt bis dahin: 19.200 €.

GuthabenzinsBausparvertragTagesgeld 2 %ETF 6 %
0,1 %19.320 €21.658 €27.432 €
0,5 %19.808 €21.675 €27.455 €
1 %20.434 €21.697 €27.482 €
2 %21.739 €21.739 €27.537 €
3 %23.120 €21.781 €27.592 €

Vor Steuern. Markiert: Bausparvertrag mindestens so gut wie das Tagesgeld. Die ETF-Spalte ist eine Rechnung mit fester Rendite, echte Kurse schwanken, über 7 Jahre sind auch Verluste möglich.

Weiterlaufen lassen lohnt sich eher, wenn …

  • du in den nächsten Jahren bauen, kaufen oder modernisieren willst und das Bauspardarlehen günstiger ist als der Bauzins,
  • dein Altvertrag noch 2 % oder mehr Guthabenzins bringt, sicher und ohne Schwankung,
  • die Sperrfrist für Prämie oder Arbeitnehmersparzulage bald endet und die Förderung sonst verfällt.

Kündigen lohnt sich eher, wenn …

  • du das Darlehen sicher nicht brauchst und der Vertrag kaum Zinsen bringt,
  • noch viele Jahre bis zur Nutzung vergehen, in denen ein ETF-Sparplan arbeiten kann,
  • keine Förderung im Spiel ist oder du die Einkommensgrenzen ohnehin überschreitest,
  • du noch eine Kontogebühr zahlst, die den Zins auffrisst.
Staatliche Förderung

Wohnungsbauprämie und Arbeitnehmersparzulage: Was bei Kündigung passiert

Beide Zuschüsse gibt es nur unter einer Einkommensgrenze, und beide sind an Bedingungen geknüpft. Wer zu früh oder für den falschen Zweck kündigt, verliert sie.

Förderung 2026SatzGefördert pro JahrHöchstensEinkommensgrenze
Wohnungsbauprämie10 %700 € (Paare 1.400 €)70 € (140 €)35.000 € (70.000 €)
Arbeitnehmersparzulage9 %470 € VL (Paare 940 €)42 € (84 €)40.000 € (80.000 €)

Einkommensgrenze = zu versteuerndes Einkommen laut Steuerbescheid, nicht das Brutto. Paare: zusammen veranlagte Ehepaare, bei der Arbeitnehmersparzulage nur, wenn beide Arbeitnehmer sind. Für dieselben Einzahlungen gibt es nicht beides: Vermögenswirksame Leistungen, für die du Arbeitnehmersparzulage bekommst, sind nicht prämienbegünstigt (§ 1 WoPG). Für beide Zuschüsse zusammen brauchst du also mindestens 470 € VL plus 700 € eigene Einzahlungen im Jahr.

Das Rückforderungsrisiko in drei Sätzen

  1. Wohnungsbauprämie, Vertrag ab 2009: Die Prämie sammelt sich an und wird nur ausgezahlt, wenn du das Geld fürs Wohnen verwendest. Kündigst du ohne Wohnzweck, ist sie weg. Ausnahmen: Tod, völlige Erwerbsunfähigkeit, mindestens ein Jahr Arbeitslosigkeit, und einmalig, wer beim Abschluss jünger als 25 war und erst nach sieben Jahren verfügt.
  2. Wohnungsbauprämie, Vertrag bis 2008: Sieben Jahre Sperrfrist ab Vertragsabschluss. Wer vorher kündigt und nicht baut, muss die Prämie zurückzahlen, außer bei Tod, völliger Erwerbsunfähigkeit oder mindestens einem Jahr Arbeitslosigkeit.
  3. Arbeitnehmersparzulage: Ebenfalls sieben Jahre Sperrfrist. Vorher gekündigt, ohne fürs Wohnen zu verwenden, kann der Anspruch entfallen. Danach bleibt die Zulage.

Bei kleinen Beträgen ist das kein Drama: 70 € Prämie im Jahr sind über sieben Jahre 490 €. Ein Sparplan, der ein paar Jahre früher startet, kann das wettmachen. Der Rechner zeigt dir, ob er es in deinem Fall tut. Trag die Förderung dafür im Rechner unter „Wohnungsbauprämie und Arbeitnehmersparzulage“ ein.

Kündigung

So kündigst du deinen Bausparvertrag, und wann die Bausparkasse kündigt

  1. Frist und Förderung prüfen

    Kündigungsfrist steht in den Allgemeinen Bausparbedingungen, meist 3 bis 6 Monate. Vorher klären: Läuft noch eine Sperrfrist, ist Prämie angesammelt?

  2. Schriftlich kündigen

    Brief, Online-Postfach oder Formular der Bausparkasse, mit Vertragsnummer und Konto für die Auszahlung. Vorzeitige Auszahlung gibt es oft nur gegen Abschlag.

  3. Geld neu anlegen

    Den Notgroschen aufs Tagesgeld, alles, was du mehr als zehn Jahre nicht brauchst, in einen breiten ETF-Sparplan. Und den Dauerauftrag zur Bausparkasse stoppen.

Wenn die Bausparkasse kündigt

Gut verzinste Altverträge sind für Bausparkassen teuer, deshalb haben viele sie gekündigt. Der Bundesgerichtshof hat das am 21. Februar 2017 im Regelfall erlaubt (XI ZR 185/16 und XI ZR 272/16): Ist ein Vertrag seit mehr als zehn Jahren zuteilungsreif und das Darlehen nicht abgerufen, darf die Bausparkasse mit sechs Monaten Frist kündigen, auch wenn er noch nicht voll bespart ist. Grundlage ist das Kündigungsrecht für Darlehen nach § 489 Abs. 1 Nr. 2 BGB, denn in der Sparphase leihst du der Bausparkasse dein Geld. Häufig kündigen Bausparkassen auch, wenn das Guthaben die Bausparsumme erreicht hat. Ausnahmen vom Regelfall sind möglich, etwa bei Verträgen, die ausdrücklich als Geldanlage verkauft wurden. Dann lohnt sich eine Beratung bei der Verbraucherzentrale.

Kein Bausparvertrag, aber viel Geld auf dem Girokonto? Dann ist der Notgroschen-Artikel der bessere Startpunkt, und der ETF-Sparplan-Rechner zeigt, was aus der frei gewordenen Rate werden kann.
Wohin mit dem Geld nach der Kündigung?

Zwei Depots für den ETF-Sparplan, ein Konto für sichere Zinsen

Für Geld, das du in den nächsten Jahren fürs Eigenheim brauchst, ist Tagesgeld die sichere Wahl. Für alles, was zehn Jahre und länger liegen kann, ein breit gestreuter ETF-Sparplan.

Beliebt

Trade Republic

Für die einfachste App

  • ETF-Sparpläne ab 1 € ohne Gebühr
  • Zinsen aufs Guthaben
  • Einmalkäufe für 1 € Fremdkosten
  • Depot in wenigen Minuten eröffnet

Ehrlich gesagt: Weniger Handelsplätze und Ordertypen als klassische Broker.

Depot ansehen * → Werbung · Partnerlink

Scalable Capital

Für große ETF-Auswahl

  • ETF-Sparpläne ab 1 € ohne Ausführungsgebühr
  • Freistellungsauftrag in der App
  • Zinsen aufs Guthaben möglich
  • Deutsche Bank mit Einlagensicherung

Ehrlich gesagt: Für sehr häufiges Handeln lohnt sich der Abo-Tarif, für Sparpläne reicht der kostenlose.

Depot ansehen * → Werbung · Partnerlink
Sicher

Raisin (WeltSparen)

Für sicheres Geld bis zum Hauskauf

  • Tagesgeld und Festgeld vieler Banken über ein Konto
  • Einlagensicherung je Partnerbank
  • Geld mit wenigen Klicks verschieben
  • Kostenlos für Sparer

Ehrlich gesagt: Viele Partnerbanken sitzen im EU-Ausland. Zinsen und Bedingungen stehen beim jeweiligen Angebot.

Zinsangebote ansehen * → Werbung · Partnerlink

Werbung · Affiliate-Links. Links zu Anbietern mit Sternchen (*) sind Partnerlinks. Eröffnest du darüber ein Depot oder ein Konto, bekommen wir eventuell eine Provision, für dich ändert sich nichts. So verdienen wir Geld. Keine Anlage- oder Steuerberatung. Der Rechner läuft nur in deinem Browser, deine Zahlen werden nirgends gespeichert.

Stand: November 2026, laut Anbieterangaben. Konditionen können sich ändern. ETFs schwanken und können an Wert verlieren, Tagesgeld ist bis 100.000 € pro Bank gesetzlich geschützt.

Häufige Fragen

Fragen zum Bausparvertrag kündigen

Lohnt sich ein Bausparvertrag 2026 noch?

Als reine Geldanlage selten: Viele Verträge zahlen in der Ansparphase weniger Zinsen als ein gutes Tagesgeld, und eine Abschlussgebühr von oft rund 1 % der Bausparsumme kommt dazu. Lohnen kann er sich, wenn du in absehbarer Zeit bauen oder kaufen willst und das zugesagte Bauspardarlehen günstiger ist als der aktuelle Bauzins (Bestzins für 10 Jahre laut Dr. Klein am 7. November 2026: 3,91 %), oder wenn ein Altvertrag noch einen hohen Guthabenzins bringt. Der Rechner zeigt dir den Unterschied in Euro.

Wie lange ist die Kündigungsfrist beim Bausparvertrag?

Meist drei bis sechs Monate, je nach Bausparkasse und Tarif. Die genaue Frist steht in den Allgemeinen Bausparbedingungen (ABB) deines Vertrags. Manche Bausparkassen zahlen auf Wunsch früher aus, verlangen dann aber einen Abschlag. Die Abschlussgebühr bekommst du bei einer Kündigung in der Regel nicht zurück.

Muss ich die Wohnungsbauprämie zurückzahlen, wenn ich kündige?

Bei Verträgen ab 2009 wird die Prämie nur ausgezahlt, wenn du das Geld für Wohnzwecke verwendest, also für Bau, Kauf oder Modernisierung. Kündigst du und nimmst das Geld für etwas anderes, verfällt die angesammelte Prämie. Ausnahmen gelten bei Tod, völliger Erwerbsunfähigkeit oder mindestens einem Jahr Arbeitslosigkeit, und einmalig für Sparer, die beim Vertragsabschluss jünger als 25 waren: Sie dürfen nach sieben Jahren frei verfügen (§ 2 Abs. 2 WoPG). Für Altverträge bis Ende 2008 gilt eine Sperrfrist von sieben Jahren ab Vertragsabschluss (§ 2 Abs. 3 WoPG), mit Ausnahmen etwa bei Tod, völliger Erwerbsunfähigkeit oder mindestens einem Jahr Arbeitslosigkeit.

Was passiert mit der Arbeitnehmersparzulage bei einer Kündigung?

Für vermögenswirksame Leistungen gilt eine Sperrfrist von sieben Jahren. Kündigst du vorher, ohne das Geld für Wohnzwecke zu verwenden, kann der Anspruch auf die Zulage wegfallen oder schon gezahlte Zulage muss zurück. Nach Ablauf der Sperrfrist bleibt sie dir. Die Zulage beträgt 9 % auf bis zu 470 € VL im Jahr, also höchstens 43 €, bis zu einem zu versteuernden Einkommen von 40.000 € (Ehepaare 80.000 €).

Darf die Bausparkasse meinen Bausparvertrag kündigen?

Ja, in zwei Fällen meistens schon. Der Bundesgerichtshof hat am 21. Februar 2017 entschieden (XI ZR 185/16 und XI ZR 272/16): Ist ein Vertrag seit mehr als zehn Jahren zuteilungsreif und hast du das Darlehen nicht abgerufen, darf die Bausparkasse im Regelfall mit sechs Monaten Frist kündigen, auch wenn der Vertrag noch nicht voll bespart ist (§ 489 Abs. 1 Nr. 2 BGB). Außerdem kündigen Bausparkassen häufig, wenn das Guthaben die Bausparsumme erreicht hat. Einen hoch verzinsten Altvertrag zu überzahlen, ist deshalb keine gute Idee.

Darf die Bausparkasse eine Kontogebühr verlangen?

In der Ansparphase kein pauschales Jahresentgelt: Das hat der Bundesgerichtshof am 15. November 2022 entschieden (XI ZR 551/21, BHW Bausparkasse, 12 € pro Jahr). Die Klausel benachteilige Bausparer unangemessen. Zahlst du noch eine solche Gebühr, lohnt sich eine Nachfrage bei deiner Bausparkasse. In der Darlehensphase können andere Regeln gelten.

Kündigen oder ruhen lassen?

Brauchst du das Darlehen sicher nicht, ist der Vertrag meist nur noch ein schlecht verzinstes Sparkonto. Dann kannst du die Rate stoppen oder senken (frag nach, was dein Tarif erlaubt) und das Guthaben bis zum Ende der Sperrfrist liegen lassen, damit die Förderung nicht verloren geht. Neue Sparraten bringen im Tagesgeld oder im ETF-Sparplan meist mehr. Ist die Sperrfrist vorbei und die Prämie für dich ohnehin verloren, spricht wenig gegen die Kündigung.

Quellen

Zuletzt geprüft: Rechenweg: Bausparvertrag monatlich: Wert = (Wert + Rate) × (1 + Guthabenzins)^(1/12), am Jahresende Kontogebühr abziehen, am Ende Förderung (bisher + pro Jahr × Jahre) dazu. Alternative: Guthaben während der Kündigungsfrist mit Guthabenzins, danach mit ETF-Rendite oder Tagesgeldzins; Rate ab dem ersten Monat in der Alternative. Darlehensvorteil = Zinskosten Annuitätendarlehen zum Bauzins − Zinskosten zum Bauspar-Darlehenszins bei gleicher Summe und Laufzeit. Unterschied = beste Alternative − (Bausparvertrag + Darlehensvorteil). Ohne Steuern und Inflation.Fehler gefunden? lambo@reich-rechner.de

Weiterrechnen

Mehr Rechner für deinen Weg nach oben

Reich-RangWie reich bist du für dein Alter? Dein Rang unter allen Haushalten deiner Altersgruppe. ETF-Sparplan-RechnerWas aus deiner Sparrate wird: Zinseszins, Steuern, Kaufkraft und die Rate für deine erste Million. Altersvorsorgedepot-RechnerWie viel Zulage dir der Staat ab 2027 aufs Depot legt und was mit 67 daraus wird. Kinderdepot-RechnerWas aus 25, 50 oder 100 € im Monat bis zum 18. Geburtstag wird, mit Rang fürs Kind. Finanzielle-Freiheit-RechnerAb wann du nicht mehr arbeiten musst, mit Rente als Brücke und FIRE-Zahl. Entnahmeplan-RechnerWie lange dein Depot reicht oder wie viel du jeden Monat entnehmen kannst, nach Steuern. Rentenlücke-RechnerWie viel gesetzliche Rente du netto bekommst, wie viel fehlt und welche Sparrate die Lücke schließt. GehaltsvergleichDurchschnittsgehalt in Deutschland und wie viel Prozent weniger verdienen als du, mit Mittelschicht-Check. Millionärs-RechnerWie viele Millionäre es in Deutschland gibt, in welchem Alter, und wann du selbst einer wirst. Vorabpauschale-RechnerWie viel Steuer dein Broker im Januar für ETFs abbucht und ob dein Freistellungsauftrag reicht. Freistellungsauftrag-RechnerWie du 1.000 € Freibetrag auf Girokonto, Tagesgeld und Depot verteilst und wie viel Steuer du sparst. Kapitalertragsteuer-RechnerWie viel Abgeltungsteuer auf Zinsen, Dividenden und ETF-Gewinne fällig wird, mit Teilfreistellung, Verlusttopf und Günstigerprüfung. Depotkosten-RechnerWas dich Depotgebühr, Ausgabeaufschlag und teure Fonds bis zur Rente kosten, und ob sich ein Depotwechsel lohnt. InflationsrechnerWas Geld von damals heute wert ist und was die Inflation deinem Konto und deinem Rang nimmt. Vermögen nach AlterMedian, Durchschnitt und Grenzen zu den Reichsten für jede Altersgruppe.

Schublade aufgeräumt. Und wo stehst du jetzt?

Der Reich-Rang vergleicht dein Nettovermögen in 30 Sekunden mit allen Haushalten deines Alters, mit echten Bundesbank-Daten. Den Bausparvertrag zählst du einfach mit.

Die Grafik zum Bausparvertrag-Rechner Speichern, posten, weiterschicken: ausdrücklich erlaubt.
Grafik: 15.000 Euro Guthaben plus 50 Euro im Monat über 7 Jahre. Im Bausparvertrag zu 0,1 Prozent werden daraus 19.320 Euro, auf dem Tagesgeld zu 2 Prozent 21.658 Euro und im ETF-Sparplan mit 6 Prozent 27.432 Euro. Eingezahlt sind 19.200 Euro.
Herunterladen
Auf deiner Website einbinden

Kostenlos, solange der Link zu Reich-Rechner.de drinbleibt:

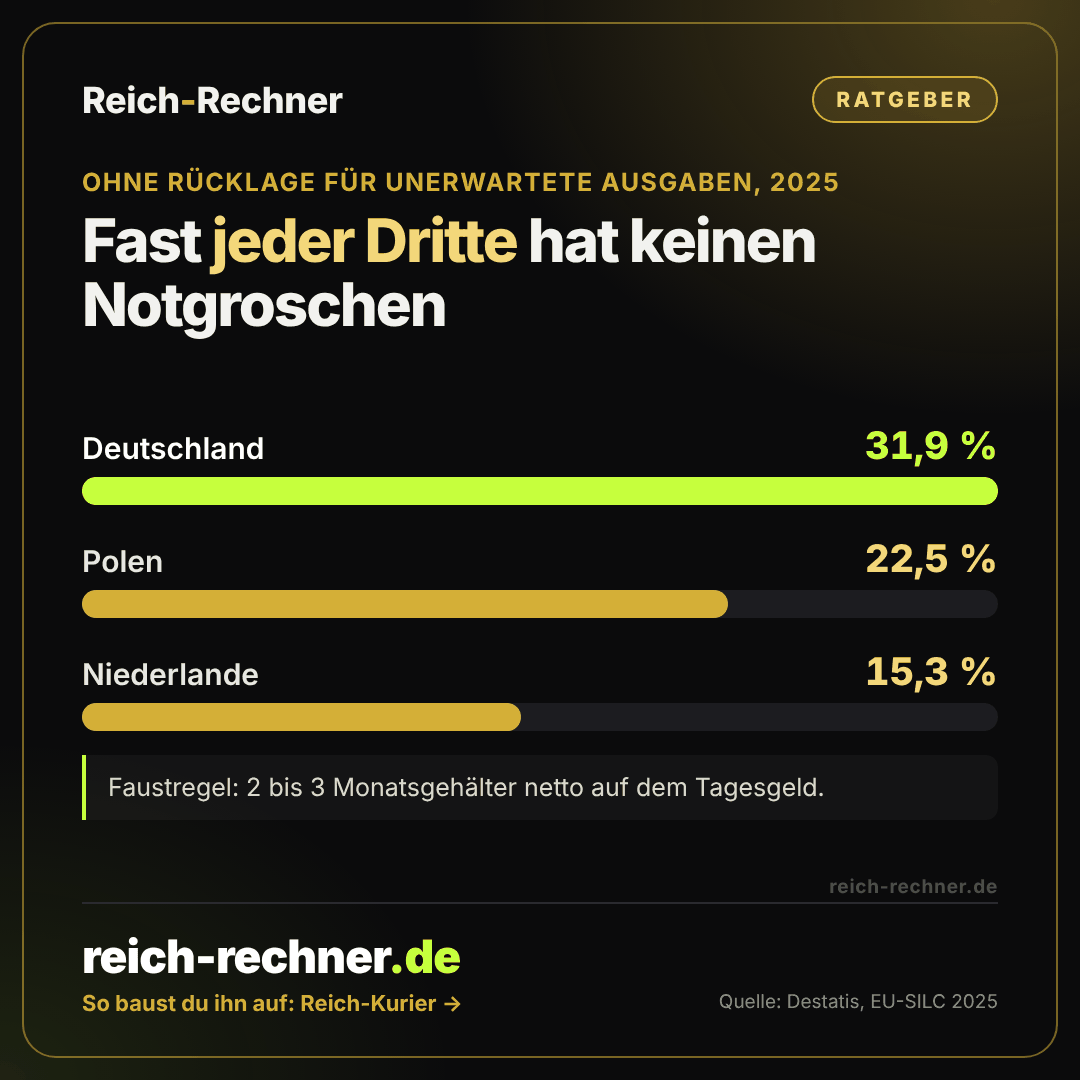
Grafik: Anteil der Menschen, die 2025 eine unerwartete Ausgabe nicht aus eigenen Mitteln zahlen konnten. Deutschland 31,9 Prozent, Polen 22,5 Prozent, Niederlande 15,3 Prozent.Passend im Reich-KurierFast jeder Dritte hat keinen NotgroschenArtikel lesen →