Abgeltungsteuer · Kapitalertragsteuer · ETF-Steuer 2026

Kapitalertragsteuer-Rechner: Wie viel Steuer kostet dich dein Gewinn?

Ein Viertel für den Staat, ein Schluck Soli obendrauf, vielleicht noch etwas für die Kirche. Bei ETFs ist ein Teil steuerfrei, bei Aktienverlusten gelten Sonderregeln, und der Freibetrag hilft auch noch. Trag deine Zinsen, Dividenden und Gewinne ein und du siehst, was nach Steuern bleibt.

Abgeltungsteuer mit Soli
26,375 %
Mit 9 % Kirchensteuer
27,995 %
Effektiv auf Aktien-ETF-Gewinne
18,46 %
Steuerfrei pro Jahr (Single / Paar)
1.000 / 2.000 €

Aktien-ETF: 30 % Teilfreistellung nach § 20 InvStG, auf den Rest 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag, ohne Kirchensteuer. Sparerpauschbetrag nach § 20 Abs. 9 EStG.

Rechner

Deine Kapitalertragsteuer für ein Jahr

Trag ein, was im Jahr zusammenkommt, jede Art in ihre Zeile. Zeilen, die du nicht brauchst, lässt du auf 0. Verluste trägst du mit Minus ein, etwa −2.000. Der Rechner verrechnet sie wie deine Bank.

Tagesgeld, Festgeld, Anleihen, Anleihen- und Geldmarkt-ETFs. 0 % steuerfrei.
Brutto, also vor Steuer. 0 % steuerfrei.
Ausschüttungen, Vorabpauschale und Verkaufsgewinne zusammen. 30 % steuerfrei (Teilfreistellung). Verlust mit Minus.
Einzelaktien, Kurs­gewinn beim Verkauf. Verlust mit Minus: Er kommt in den Aktienverlusttopf und zählt nur gegen Aktiengewinne.
Weitere Fondsarten
Mindestens 25 % Aktien. 15 % steuerfrei.
Mindestens 51 % Immobilien. 60 % steuerfrei.
Mindestens 51 % ausländische Immobilien. 80 % steuerfrei.
1.000 € für Singles, 2.000 € für zusammen veranlagte Ehepaare. 0, wenn kein Freistellungsauftrag vorliegt.
Etwa durch Zinsen bei einer anderen Bank, für die du einen Teil freigestellt hast.
0 ohne Kirchenmitgliedschaft, 8 % in Bayern und Baden-Württemberg, 9 % in den übrigen Ländern.
Günstigerprüfung (optional)
Steht im letzten Steuerbescheid. Bei 2.000 € Sparerpauschbetrag rechnet der Rechner mit dem Splittingtarif für Ehepaare. Leer lassen, wenn du es nicht weißt.
Steuer auf deine Kapitalerträge –

Trag deine Erträge ein.

Erträge vor Steuer–
Netto nach Steuer–
Effektiver Steuersatz–
Steuerpflichtig nach Freibetrag–
Freibetrag noch übrig–
Verlust fürs nächste Jahr–
So setzt sich die Steuer zusammen.
SchrittBetrag

Günstigerprüfung –

Vereinfachte Rechnung für ein Jahr und eine Bank, für Privatanleger mit Wohnsitz in Deutschland. Teilfreistellung gilt auch für Fondsverluste. Verlustverrechnung wie bei der Bank: Aktienverluste nur mit Aktiengewinnen, alle anderen Verluste mit allen Erträgen. Ohne ausländische Quellensteuer und ohne Verlustvorträge aus Vorjahren. Die Günstigerprüfung ist eine grobe Schätzung mit dem Tarif 2026. Keine Steuerberatung.

Steuersätze im Überblick

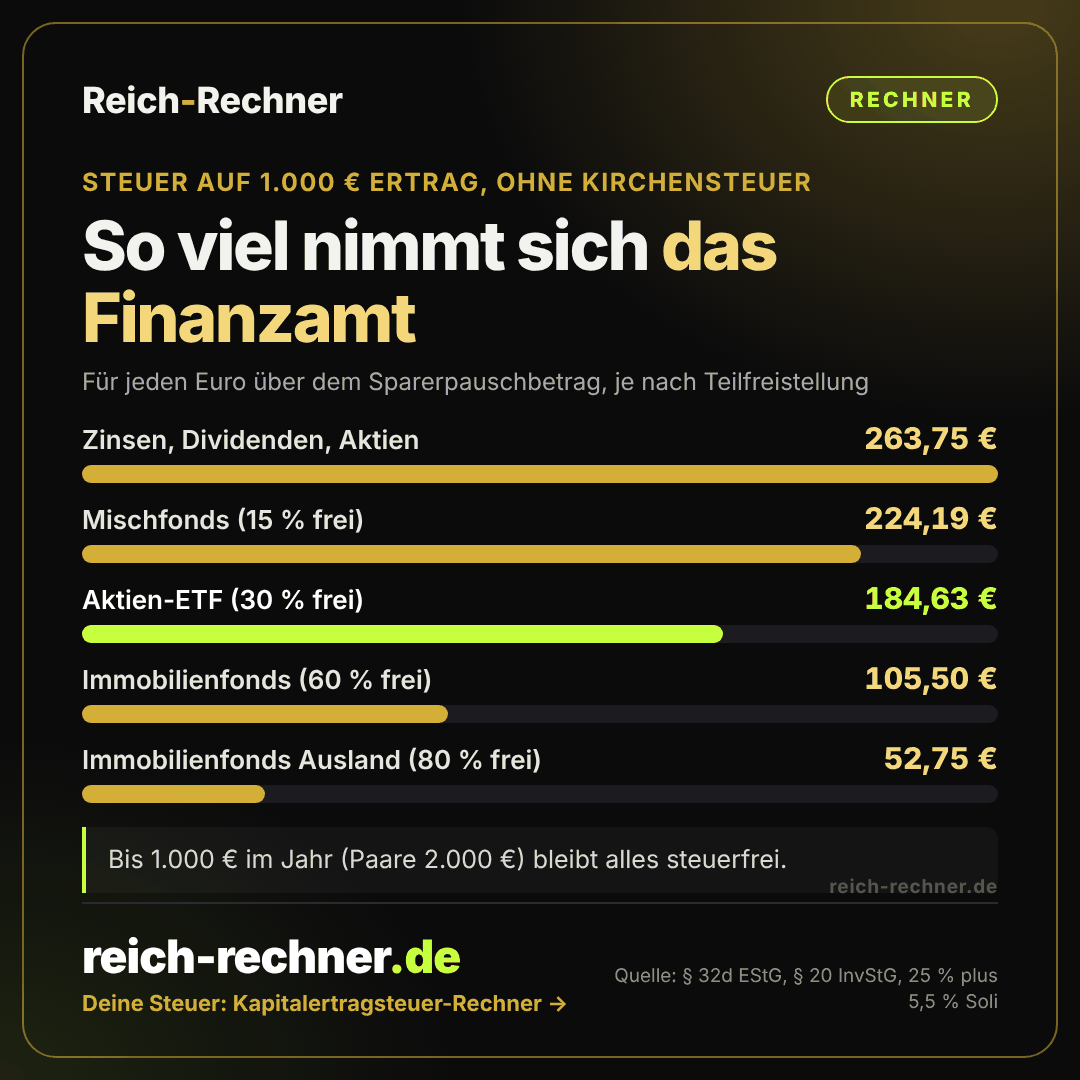
So viel Steuer zahlst du auf 1.000 € Ertrag

Ohne Freibetrag gerechnet, also für jeden Euro über deinem Sparerpauschbetrag. Je nach Art des Ertrags ist ein Teil steuerfrei.

ErtragSteuerfreiOhne Kirche8 % Kirchensteuer9 % Kirchensteuer
Zinsen, Dividenden, Aktiengewinne0 %263,75 €278,19 €279,95 €
Aktien-ETF, Aktienfonds30 %184,63 €194,73 €195,97 €
Mischfonds15 %224,19 €236,46 €237,96 €
Immobilienfonds60 %105,50 €111,27 €111,98 €
Immobilienfonds Ausland80 %52,75 €55,64 €55,99 €

Abgeltungsteuer = steuerpflichtiger Ertrag ÷ (4 + Kirchensteuersatz), dazu 5,5 % Solidaritätszuschlag und die Kirchensteuer auf die Abgeltungsteuer (§ 32d Abs. 1 EStG). Teilfreistellung nach § 20 InvStG.

So rechnet deine Bank

  1. Teilfreistellung: Bei Fonds und ETFs wird erst der steuerfreie Teil abgezogen, bei Aktien-ETFs 30 %.
  2. Verluste verrechnen: Aktienverluste mit Aktiengewinnen, alle anderen Verluste mit allem.
  3. Freistellungsauftrag: Was dann übrig ist, bleibt bis zum freigestellten Betrag steuerfrei.
  4. Steuer: Auf den Rest 25 % Abgeltungsteuer, 5,5 % Soli darauf und gegebenenfalls Kirchensteuer. Die Bank überweist das direkt ans Finanzamt.
Verlustverrechnung

Aktienverlusttopf und allgemeiner Verlusttopf

Aktienverlusttopf

Nur Verluste aus dem Verkauf von Einzelaktien. Sie dürfen nur mit Gewinnen aus Aktienverkäufen verrechnet werden, nicht mit Dividenden, Zinsen oder ETF-Gewinnen (§ 20 Abs. 6 EStG).

Beispiel: 2.000 € Verlust mit Aktie A, 3.000 € Dividenden. Die Dividenden werden voll versteuert, der Verlust wartet auf den nächsten Aktiengewinn.

Allgemeiner Verlusttopf

Verluste aus ETFs, Fonds, Anleihen und gezahlte Stückzinsen. Sie werden mit allen Kapitalerträgen verrechnet, auch mit Aktiengewinnen. Bei Aktien-ETFs zählt ein Verlust wie ein Gewinn nur zu 70 %.

Beispiel: 1.000 € Verlust mit einem Aktien-ETF mindert die steuerpflichtigen Zinsen um 700 €.

Was am Jahresende übrig bleibt

Die Bank trägt nicht verrechnete Verluste automatisch ins nächste Jahr vor. Hast du Gewinne bei einer anderen Bank, beantragst du bis zum 15. Dezember eine Verlustbescheinigung und verrechnest den Verlust über die Anlage KAP in der Steuererklärung (§ 43a Abs. 3 EStG). Ein Tipp für Dezember: Wer Gewinne im Depot hat und Freibetrag übrig, kann Gewinne steuerfrei mitnehmen und gleich wieder kaufen. Das hebt den Einstandskurs und spart später Steuer. Wie viel Freibetrag noch frei ist, siehst du im Freistellungsauftrag-Rechner.

Vermögen nach Alter

Ab welchem Vermögen zahlst du überhaupt Kapitalertragsteuer?

Mit dem Freibetrag von 1.000 € bleiben bei 2 % Zinsen 50.000 € Tagesgeld steuerfrei, ein thesaurierender Aktien-ETF mit dem Basiszins 2026 bis rund 63.800 €. Wer darüber liegt, gehört in vielen Altersgruppen schon zur oberen Hälfte.

AlterMedian-NettovermögenMit 50.000 € bist du
16 bis 2413.000 €Top 22 %
25 bis 3419.100 €Top 38 %
35 bis 4475.100 €untere 44 %
45 bis 54156.200 €untere 34 %
55 bis 64255.900 €untere 22 %
65 bis 74211.900 €untere 27 %
ab 75149.400 €untere 33 %

Nettovermögen je Haushalt, inklusive Immobilien, abzüglich Schulden. Deutsche Bundesbank, Studie Private Haushalte und ihre Finanzen (PHF) 2023, Tabellenanhang zum Monatsbericht April 2025, Tabellen 1 und 2, Datenstand 3/2025. Rang geschätzt wie beim Reich-Rang.

Die Kapitalertragsteuer ist also eher eine Steuer für die, die schon etwas aufgebaut haben. Das Gute daran: Jeder Euro Steuer heißt, dass dein Geld für dich arbeitet. Wo du mit deinem Vermögen stehst, zeigt der Reich-Rang, wie schnell es wächst, der ETF-Sparplan-Rechner.

Steuer zurückholen

Zu viel Kapitalertragsteuer gezahlt? Mit der Anlage KAP zurückholen

Freibetrag nicht genutzt, Verluste bei einer anderen Bank, niedriger persönlicher Steuersatz oder ausländische Quellensteuer: Mit der Steuererklärung holst du zu viel gezahlte Steuer zurück. Die Zahlen stehen auf den Steuerbescheinigungen deiner Banken.

Viele Funktionen

WISO Steuer

Für Anleger mit mehreren Banken

  • Anlage KAP Schritt für Schritt
  • Steuerbescheinigungen per Belegabruf oder Foto übernehmen
  • Günstigerprüfung automatisch
  • Auch für Vermieter und Selbstständige

Ehrlich gesagt: Kostet Geld, lohnt sich aber bei Erträgen und Verlusten bei mehreren Banken.

Zu WISO Steuer * → Werbung · Partnerlink

smartsteuer

Für Angestellte mit Standardfällen

  • Im Browser, ohne Installation
  • Bezahlt wird erst bei der Abgabe
  • Vorher kostenlos ausprobieren
  • Kapitalerträge einfach eintragen

Ehrlich gesagt: Für einen einfachen Fall mit einem Depot völlig ausreichend.

Zu smartsteuer * → Werbung · Partnerlink

Taxfix

Für alle, die es per Chat mögen

  • Frage-Antwort-Prinzip in App oder Browser
  • Erst rechnen, dann entscheiden
  • Kein Steuerwissen nötig
  • Auch mit Experten-Service

Ehrlich gesagt: Bequem, aber bei vielen Depots und Sonderfällen weniger flexibel.

Zu Taxfix * → Werbung · Partnerlink

Weniger Steuer von Anfang an: der Aktien-ETF

Auf Gewinne aus Aktien-ETFs zahlst du dank Teilfreistellung effektiv 18,46 % statt 26,375 %, und thesaurierende ETFs schieben einen großen Teil der Steuer bis zum Verkauf auf. Diese Depots führen ETF-Sparpläne ohne Ausführungsgebühr.

Beliebt

Scalable Capital

Für große ETF-Auswahl

  • ETF-Sparpläne ab 1 € ohne Ausführungsgebühr
  • Freistellungsauftrag direkt in der App
  • Zinsen aufs Guthaben möglich
  • Deutsche Bank mit Einlagensicherung

Ehrlich gesagt: Für sehr häufiges Handeln lohnt sich der Abo-Tarif, für Sparpläne reicht der kostenlose.

Depot ansehen * → Werbung · Partnerlink

Trade Republic

Für die einfachste App

  • Sparpläne ab 1 € ohne Gebühr
  • Steuer wird automatisch abgeführt
  • Zinsen aufs Guthaben
  • Freistellungsauftrag in der App

Ehrlich gesagt: Weniger Handelsplätze und Ordertypen als klassische Broker.

Depot ansehen * → Werbung · Partnerlink

ING Direkt-Depot

Für alles bei einer Bank

  • Viele ETF-Sparpläne ohne Ausführungsgebühr
  • Girokonto, Tagesgeld und Depot zusammen
  • Ein Freistellungsauftrag für alles
  • Telefon-Service

Ehrlich gesagt: Einmalkäufe sind teurer als bei Neobrokern.

Depot ansehen * → Werbung · Partnerlink

Werbung · Affiliate-Links. Links zu Anbietern mit Sternchen (*) sind Partnerlinks. Eröffnest du darüber eine Software oder ein Depot, bekommen wir eventuell eine Provision, für dich ändert sich nichts. So verdienen wir Geld. Keine Anlage- oder Steuerberatung. Der Rechner läuft nur in deinem Browser, deine Zahlen werden nirgends gespeichert.

Stand: November 2026, laut Anbieterangaben. Preise und Konditionen können sich ändern. Kostenlos geht die Steuererklärung auch mit Mein ELSTER. ETFs schwanken und können an Wert verlieren.

Häufige Fragen

Fragen zur Kapitalertragsteuer

Wie hoch ist die Kapitalertragsteuer?

25 % auf Kapitalerträge über dem Sparerpauschbetrag, dazu 5,5 % Solidaritätszuschlag auf die Steuer. Zusammen sind das 26,375 %. Mit Kirchensteuer sind es 27,819 % (8 %, Bayern und Baden-Württemberg) oder 27,995 % (9 %, übrige Länder), weil die Kirchensteuer die Abgeltungsteuer etwas mindert. Kapitalertragsteuer und Abgeltungsteuer meinen im Alltag dasselbe: Die Bank zieht die Steuer direkt ab, damit ist sie meist erledigt.

Wie viel Steuer zahle ich auf ETF-Gewinne?

Bei Aktien-ETFs sind 30 % des Gewinns steuerfrei (Teilfreistellung). Auf die übrigen 70 % fallen 26,375 % an, effektiv also 18,46 % auf den ganzen Gewinn, ohne Kirchensteuer. Bei 10.000 € Gewinn sind das 1.846,25 €, mit vollem Sparerpauschbetrag von 1.000 € nur 1.582,50 €. Bei Mischfonds sind 15 % frei, bei Immobilienfonds 60 %, mit Schwerpunkt im Ausland 80 %.

Wie wird die Kirchensteuer auf Kapitalerträge berechnet?

Mit der Formel aus § 32d Abs. 1 EStG: Abgeltungsteuer = Kapitalertrag ÷ (4 + Kirchensteuersatz). Bei 9 % Kirchensteuer also Ertrag ÷ 4,09, das sind 24,45 % statt 25 %. Darauf kommen 9 % Kirchensteuer und 5,5 % Soli. Die Bank zieht die Kirchensteuer automatisch ab, weil sie deine Religionszugehörigkeit beim Bundeszentralamt für Steuern abfragt.

Was ist der Aktienverlusttopf?

Verluste aus dem Verkauf von Aktien darf die Bank nur mit Gewinnen aus dem Verkauf von Aktien verrechnen (§ 20 Abs. 6 EStG), nicht mit Zinsen, Dividenden oder ETF-Gewinnen. Dafür führt sie einen eigenen Aktienverlusttopf. Alle anderen Verluste, etwa aus ETFs, Fonds oder Anleihen, landen im allgemeinen Verlusttopf und werden mit allen Kapitalerträgen verrechnet, auch mit Aktiengewinnen. Was am Jahresende übrig ist, trägt die Bank ins nächste Jahr vor.

Kann ich Verluste bei verschiedenen Banken verrechnen?

Ja, aber nur über die Steuererklärung. Jede Bank verrechnet nur ihre eigenen Töpfe. Willst du einen Verlust bei Bank A mit Gewinnen bei Bank B verrechnen, beantragst du bei Bank A bis zum 15. Dezember eine Verlustbescheinigung (§ 43a Abs. 3 EStG) und trägst den Verlust in der Anlage KAP ein. Ohne Antrag wandert der Verlust bei Bank A ins nächste Jahr.

Was ist die Günstigerprüfung?

Liegt dein persönlicher Steuersatz unter 25 %, kannst du in der Steuererklärung beantragen, dass deine Kapitalerträge mit deinem normalen Einkommensteuertarif statt mit der Abgeltungsteuer besteuert werden (§ 32d Abs. 6 EStG). Das Finanzamt prüft, was günstiger ist, und erstattet die Differenz. Das lohnt sich vor allem für Rentner, Studenten, Azubis und Eltern in Elternzeit. Als Single liegt dein Grenzsteuersatz 2026 bis etwa 20.800 € zu versteuerndem Einkommen unter 25 %. Dafür gibst du die Anlage KAP ab.

Muss ich Kapitalerträge in der Steuererklärung angeben?

Meist nicht, wenn eine deutsche Bank die Steuer abgezogen hat. Dann ist sie abgegolten. Pflicht ist die Anlage KAP, wenn keine Steuer abgezogen wurde, etwa bei Zinsen von Banken im Ausland, oder wenn Kirchensteuer fehlt. Freiwillig lohnt sie sich bei ungenutztem Sparerpauschbetrag, für die Günstigerprüfung, für Verluste bei verschiedenen Banken und für anrechenbare ausländische Quellensteuer.

Wie viel Kapitalertrag ist steuerfrei?

Bis zum Sparerpauschbetrag von 1.000 € im Jahr, für zusammen veranlagte Ehepaare 2.000 € (§ 20 Abs. 9 EStG). Damit er schon beim Abzug wirkt, erteilst du der Bank einen Freistellungsauftrag. Bei Aktien-ETFs zählt nur der Ertrag nach Teilfreistellung: 1.000 € Freibetrag decken also rund 1.429 € Gewinn. Wie du den Freibetrag auf mehrere Banken verteilst, zeigt der Freistellungsauftrag-Rechner.

Zählt die Vorabpauschale zu den Kapitalerträgen?

Ja. Die Vorabpauschale ist ein Kapitalertrag aus dem ETF, wird mit Teilfreistellung besteuert und verbraucht Freibetrag. Beim späteren Verkauf wird sie vom Gewinn abgezogen, du zahlst also nicht doppelt. Wie hoch sie ist, rechnet der Vorabpauschale-Rechner aus. Den Betrag trägst du hier einfach in der Zeile Aktien-ETF ein.
Quellen

Zuletzt geprüft: Rechenweg: Steuerpflichtig je Zeile: Betrag × (1 − Teilfreistellung). Aktienverluste nur gegen Aktiengewinne, allgemeiner Saldo (Zinsen + Dividenden + Fonds) im Minus mindert Aktiengewinne. Davon Freibetrag (Sparerpauschbetrag − schon verbraucht) ab. Abgeltungsteuer = Rest ÷ (4 + Kirchensteuersatz), Soli 5,5 % und Kirchensteuer darauf. Effektiver Satz = Steuer ÷ Erträge vor Steuer. Günstigerprüfung: Einkommensteuer 2026 (§ 32a, bei 2.000 € Freibetrag Splitting) mit Soli-Freigrenze und Kirchensteuer auf zu versteuerndes Einkommen plus steuerpflichtige Erträge, minus ohne, verglichen mit der Abgeltungsteuer.Fehler gefunden? lambo@reich-rechner.de

Weiterrechnen

Mehr Rechner für deinen Weg nach oben

Reich-RangWie reich bist du für dein Alter? Dein Rang unter allen Haushalten deiner Altersgruppe. ETF-Sparplan-RechnerWas aus deiner Sparrate wird: Zinseszins, Steuern, Kaufkraft und die Rate für deine erste Million. Altersvorsorgedepot-RechnerWie viel Zulage dir der Staat ab 2027 aufs Depot legt und was mit 67 daraus wird. Kinderdepot-RechnerWas aus 25, 50 oder 100 € im Monat bis zum 18. Geburtstag wird, mit Rang fürs Kind. Finanzielle-Freiheit-RechnerAb wann du nicht mehr arbeiten musst, mit Rente als Brücke und FIRE-Zahl. Entnahmeplan-RechnerWie lange dein Depot reicht oder wie viel du jeden Monat entnehmen kannst, nach Steuern. Rentenlücke-RechnerWie viel gesetzliche Rente du netto bekommst, wie viel fehlt und welche Sparrate die Lücke schließt. GehaltsvergleichDurchschnittsgehalt in Deutschland und wie viel Prozent weniger verdienen als du, mit Mittelschicht-Check. Millionärs-RechnerWie viele Millionäre es in Deutschland gibt, in welchem Alter, und wann du selbst einer wirst. Vorabpauschale-RechnerWie viel Steuer dein Broker im Januar für ETFs abbucht und ob dein Freistellungsauftrag reicht. Freistellungsauftrag-RechnerWie du 1.000 € Freibetrag auf Girokonto, Tagesgeld und Depot verteilst und wie viel Steuer du sparst. Depotkosten-RechnerWas dich Depotgebühr, Ausgabeaufschlag und teure Fonds bis zur Rente kosten, und ob sich ein Depotwechsel lohnt. Bausparvertrag-RechnerAlten Bausparvertrag kündigen oder weiterlaufen lassen? Mit Prämie, Darlehen und Vergleich zu ETF und Tagesgeld. InflationsrechnerWas Geld von damals heute wert ist und was die Inflation deinem Konto und deinem Rang nimmt. Vermögen nach AlterMedian, Durchschnitt und Grenzen zu den Reichsten für jede Altersgruppe.

Steuer gezahlt heißt: Dein Geld arbeitet.

Der Reich-Rang vergleicht dein Nettovermögen in 30 Sekunden mit allen Haushalten deines Alters, mit echten Bundesbank-Daten.

Die Grafik zum Kapitalertragsteuer-Rechner Speichern, posten, weiterschicken: ausdrücklich erlaubt.
Grafik: Steuer auf 1.000 Euro Kapitalertrag ohne Kirchensteuer. Zinsen, Dividenden und Aktiengewinne 263,75 Euro, Mischfonds 224,19 Euro, Aktien-ETF 184,63 Euro, Immobilienfonds 105,50 Euro, Immobilienfonds mit Auslandsschwerpunkt 52,75 Euro. Bis 1.000 Euro im Jahr, für Paare 2.000 Euro, bleibt alles steuerfrei.
Herunterladen
Auf deiner Website einbinden

Kostenlos, solange der Link zu Reich-Rechner.de drinbleibt:

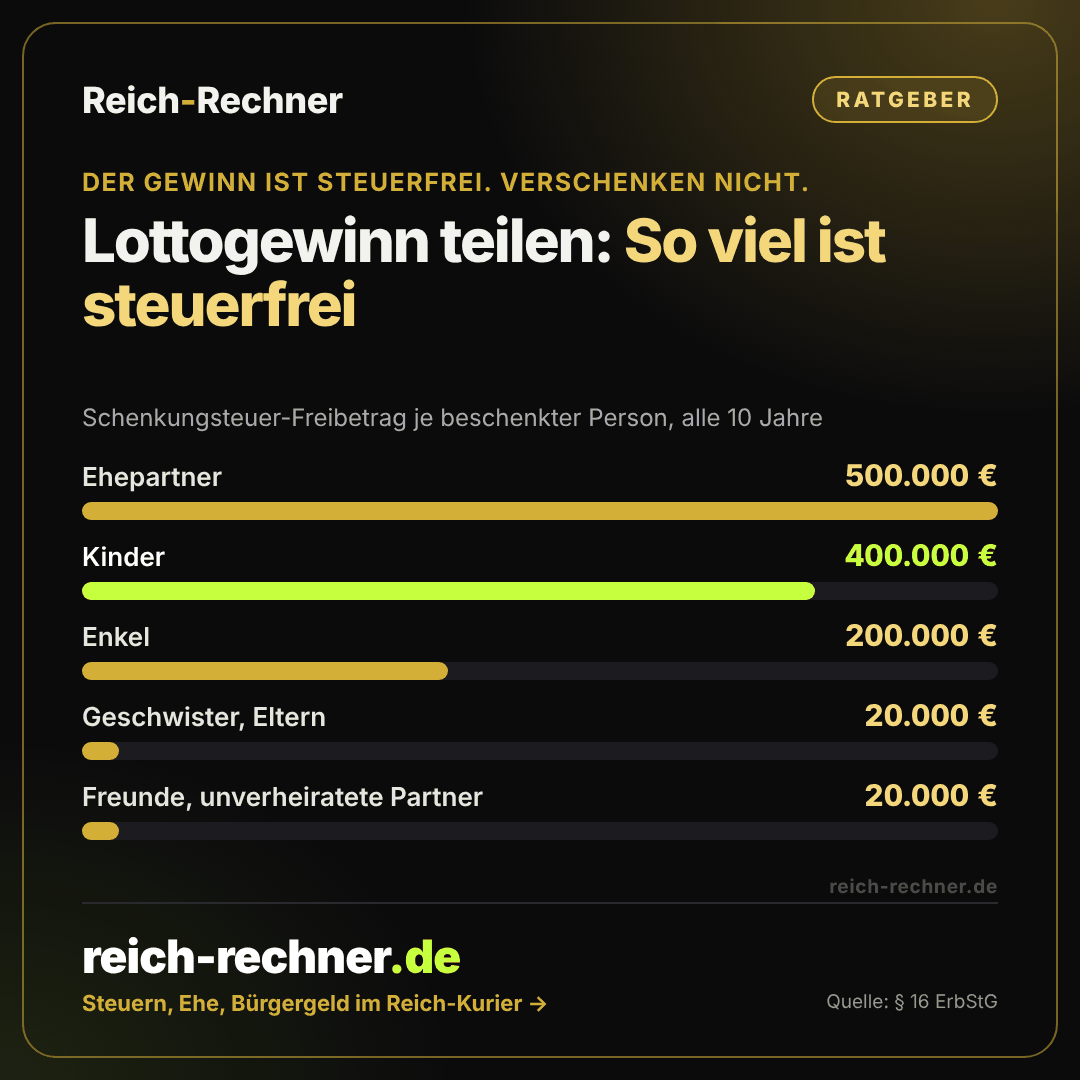
Grafik: Schenkungsteuer-Freibeträge beim Verschenken eines Lottogewinns. Ehepartner 500.000 Euro, Kinder 400.000 Euro, Enkel 200.000 Euro, Geschwister und Eltern 20.000 Euro, Freunde und unverheiratete Partner 20.000 Euro.Passend im Reich-KurierLottogewinn teilen: So viel ist steuerfreiArtikel lesen →