Freistellungsauftrag 2027 · bis 31. Dezember ändern

Freistellungsauftrag-Rechner: Verschenkst du jedes Jahr Steuer?

Der Klassiker: 1.000 € Freistellungsauftrag bei der Hausbank, wo kein Cent Zinsen anfällt, und beim Tagesgeld zieht die Bank Steuer ab. Trag deine Konten ein und du siehst, wie du den Freibetrag für 2027 verteilst und wie viel Steuer du dir damit sparst.

Freibetrag Single
1.000 €
Freibetrag Paar
2.000 €
Steuerfreies Tagesgeld bei 2 %
50.000 €
Steuerfreies ETF-Depot (thesaurierend)
63.800 €

Single mit 1.000 € Freibetrag bei dieser Bank, keine anderen Kapitalerträge dort. ETF-Depot: Vorabpauschale mit Basiszins 2026 (3,20 %), Abbuchung am 4. Januar 2027, zählt für 2027.

Rechner

So verteilst du deinen Freistellungsauftrag für 2027

Bis zu vier Banken oder Konten. Das Beispiel zeigt den häufigsten Fehler, überschreib es einfach mit deinen Zahlen. Bei „Jetzt“ trägst du ein, was bei der Bank heute als Freistellungsauftrag hinterlegt ist.

Bank 1
Zinsen pro Jahr in Prozent. Girokonto meist 0.
Bank 2
Zinsen pro Jahr in Prozent. Girokonto meist 0.
Bank 3
Der Rechner schätzt die Vorabpauschale, die im Januar abgebucht wird, nach 30 % Teilfreistellung.
Bank 4
Trag den erwarteten Ertrag direkt als Betrag ein, etwa einen Gewinn, den du realisieren willst.
Kirchensteuer
Die Bank zieht sie automatisch mit ab, wenn du Mitglied einer Kirche bist.
Steuer, die du mit der neuen Verteilung jedes Jahr sparst –

Trag deine Konten ein.

Erwartete Kapitalerträge 2027–
Steuer mit deiner jetzigen Verteilung–
Steuer mit dem Vorschlag–
Freibetrag, der jetzt ungenutzt bleibt–
Vorschlag auf ganze Euro. Etwas Puffer beim Depot schadet nicht, falls du Gewinne realisierst.
BankErträgeJetztVorschlag

Vereinfachte Schätzung für ein Jahr: Zinsen und Dividenden auf das heutige Guthaben, Vorabpauschale für thesaurierende Aktien-ETFs mit dem Basiszins 2026 und mindestens 2,24 % Kursplus, ausschüttende ETFs mit der Ausschüttung, mindestens aber dem Basisertrag. Kursgewinne aus Verkäufen nur, wenn du sie als festen Betrag einträgst. Steuer: 25 % Abgeltungsteuer plus Soli, mit Kirchensteuer etwas mehr.

Steuerfrei-Grenzen

Wie viel Geld bleibt mit dem Freistellungsauftrag steuerfrei?

Bis zu diesen Beträgen zahlst du mit dem vollen Freibetrag bei einer Bank keine Steuer, wenn dort nichts anderes anfällt. Liegt das Geld bei mehreren Banken, teilst du den Freibetrag entsprechend auf.

AnlageErtrag pro JahrSingle (1.000 €)Paar (2.000 €)
Tagesgeld oder Festgeld1,5 % Zinsen66.667 €133.333 €
Tagesgeld oder Festgeld2,0 % Zinsen50.000 €100.000 €
Tagesgeld oder Festgeld2,5 % Zinsen40.000 €80.000 €
Tagesgeld oder Festgeld3,0 % Zinsen33.333 €66.667 €
Tagesgeld oder Festgeld3,5 % Zinsen28.571 €57.143 €
Aktien-ETF, thesaurierendVorabpauschale 202663.776 €127.551 €
Aktien-ETF, ausschüttend2 % Ausschüttung63.776 €127.551 €

Aktien-ETFs: 30 % Teilfreistellung (§ 20 InvStG). Thesaurierend: Basiszins 3,20 % × 0,7, Kursplus mindestens so hoch. Ausschüttend: Liegt die Ausschüttung unter dem Basisertrag (2,24 %), kommt die Vorabpauschale bis zum Basisertrag dazu, liegt sie darüber, fällt keine an. Kursgewinne beim Verkauf kommen dazu.

Die drei häufigsten Fehler

  1. Alles bei der Hausbank: Beim Girokonto ohne Zinsen bringt der Freistellungsauftrag nichts, beim Tagesgeld oder Depot fehlt er dann.
  2. Neues Tagesgeld, alter Auftrag: Wer für ein besseres Zinsangebot die Bank wechselt, vergisst oft, den Freistellungsauftrag mitzunehmen. Die alte Bank kannst du auf 0 setzen.
  3. Vorabpauschale vergessen: Seit der Basiszins wieder hoch ist, zieht das ETF-Depot im Januar Freibetrag. Wer sein ganzes Kontingent dem Tagesgeld gegeben hat, zahlt im Januar Steuer auf die Vorabpauschale.
Mehr Zinsen, gleicher Freibetrag

Freibetrag übrig? Dann darf dein Geld mehr verdienen

Wer seinen Freibetrag nicht ausschöpft, lässt steuerfreie Zinsen liegen. Für den Notgroschen eignet sich Tagesgeld mit gesetzlicher Einlagensicherung bis 100.000 € pro Bank, für alles Langfristige ein ETF-Sparplan.

Viele Banken

Raisin (WeltSparen)

Für Zinsjäger mit mehreren Banken

  • Tagesgeld und Festgeld vieler Banken über ein Konto
  • Geld mit wenigen Klicks zwischen Banken verschieben
  • Einlagensicherung je Partnerbank
  • Kostenlos für Sparer

Ehrlich gesagt: Viele Partnerbanken sitzen im EU-Ausland. Wie die Steuer dort läuft und ob ein Freistellungsauftrag geht, steht beim jeweiligen Angebot.

Zinsangebote ansehen * → Werbung · Partnerlink

ING Extra-Konto

Für alles bei einer deutschen Bank

  • Tagesgeld bei einer großen Direktbank
  • Freistellungsauftrag direkt im Online-Banking
  • Konto, Depot und Tagesgeld zusammen
  • Deutsche Einlagensicherung

Ehrlich gesagt: Der Zins ist nicht immer der höchste am Markt, dafür alles an einem Ort.

Zum Extra-Konto * → Werbung · Partnerlink

Scalable Capital

Für den ETF-Sparplan

  • ETF-Sparpläne ab 1 € ohne Ausführungsgebühr
  • Freistellungsauftrag in der App
  • Zinsen aufs Guthaben möglich
  • Große ETF-Auswahl

Ehrlich gesagt: Für den Notgroschen ist ein Depot nicht gedacht, ETFs schwanken.

Depot ansehen * → Werbung · Partnerlink

Werbung · Affiliate-Links. Links zu Anbietern mit Sternchen (*) sind Partnerlinks. Eröffnest du darüber ein Konto, ein Depot oder eine Software, bekommen wir eventuell eine Provision, für dich ändert sich nichts. So verdienen wir Geld. Keine Anlage- oder Steuerberatung. Der Rechner läuft nur in deinem Browser, deine Zahlen werden nirgends gespeichert.

Schon zu viel Steuer gezahlt?

Hast du in den letzten Jahren ohne oder mit falsch verteiltem Freistellungsauftrag Steuer gezahlt, holst du sie mit der Anlage KAP in der Steuererklärung zurück. Die Zahlen stehen auf den Steuerbescheinigungen deiner Banken.

Viele Funktionen

WISO Steuer

Für Anleger mit mehreren Banken

  • Anlage KAP Schritt für Schritt
  • Steuerbescheinigungen per Belegabruf übernehmen
  • Günstigerprüfung automatisch
  • Auch für Vermieter und Selbstständige

Ehrlich gesagt: Kostet Geld, lohnt sich aber bei Erträgen bei mehreren Banken.

Zu WISO Steuer * → Werbung · Partnerlink

smartsteuer

Für Angestellte mit Standardfällen

  • Im Browser, ohne Installation
  • Bezahlt wird erst bei der Abgabe
  • Vorher kostenlos ausprobieren
  • Kapitalerträge einfach eintragen

Ehrlich gesagt: Für einen einfachen Fall völlig ausreichend.

Zu smartsteuer * → Werbung · Partnerlink

Taxfix

Für alle, die es per Chat mögen

  • Frage-Antwort-Prinzip in App oder Browser
  • Erst rechnen, dann entscheiden
  • Kein Steuerwissen nötig
  • Auch mit Experten-Service

Ehrlich gesagt: Bequem, aber bei vielen Banken und Sonderfällen weniger flexibel.

Zu Taxfix * → Werbung · Partnerlink

Stand: November 2026, laut Anbieterangaben. Konditionen können sich jederzeit ändern. Kostenlos geht die Steuererklärung auch mit Mein ELSTER.

Häufige Fragen

Fragen zum Freistellungsauftrag

Wie hoch ist der Freistellungsauftrag 2027?

Bis zu 1.000 € pro Person und Jahr, für Ehepaare und eingetragene Lebenspartner mit gemeinsamer Veranlagung 2.000 €. So hoch ist der Sparerpauschbetrag seit 2023 (§ 20 Abs. 9 EStG). Bis zu diesem Betrag bleiben Zinsen, Dividenden, Ausschüttungen, Vorabpauschalen und Kursgewinne steuerfrei, wenn die Bank einen Freistellungsauftrag von dir hat.

Wie verteile ich den Freistellungsauftrag auf mehrere Banken?

Jede Bank bekommt so viel, wie dort im Jahr voraussichtlich an Erträgen anfällt: Zinsen beim Tagesgeld, Vorabpauschale und Ausschüttungen im Depot. Zusammen dürfen es höchstens 1.000 € (Paare 2.000 €) sein. Wo nichts anfällt, etwa beim Girokonto ohne Zinsen, ist jeder Euro Freistellungsauftrag verschenkt. Reichen die 1.000 € nicht für alle Erträge, spielt die Verteilung keine Rolle, solange jeder Euro dort liegt, wo Erträge anfallen: Jeder Euro Freibetrag spart gleich viel Steuer.

Zählt die Vorabpauschale für den Freistellungsauftrag 2026 oder 2027?

Für 2027. Die Vorabpauschale für 2026 gilt am 4. Januar 2027 als zugeflossen. Wer jetzt den Freistellungsauftrag für 2027 einrichtet, sollte beim Depot also gleich die Vorabpauschale aus dem Januar einplanen. Wie hoch sie ist, rechnet der Vorabpauschale-Rechner genau aus.

Kann ich den Freistellungsauftrag jederzeit ändern?

Ja, in der App oder im Online-Banking, meist in wenigen Minuten. Für das laufende Jahr geht das bis zum 31. Dezember. Herabsetzen kannst du ihn nur bis auf den Betrag, den die Bank in diesem Jahr schon verbraucht hat. Viele Banken rechnen bereits abgezogene Steuer danach automatisch zurück. Für das neue Jahr kannst du schon jetzt einen neuen Auftrag ab 1. Januar erteilen.

Was passiert, wenn ich mehr als 1.000 € freistelle?

Das darf nicht passieren. Die Banken melden alle Freistellungsaufträge an das Bundeszentralamt für Steuern. Bei mehr als 1.000 € (Paare 2.000 €) insgesamt fällt das auf, und das Finanzamt holt die zu wenig gezahlte Steuer nach. Wer zu viel verteilt hat, sollte einen Auftrag herabsetzen.

Was, wenn ich gar keinen Freistellungsauftrag habe?

Dann zieht die Bank 25 % Abgeltungsteuer plus Solidaritätszuschlag (zusammen 26,375 %) und gegebenenfalls Kirchensteuer vom ersten Euro ab. Das Geld ist nicht weg: Mit der Steuererklärung (Anlage KAP) bekommst du es zurück, wenn dein Sparerpauschbetrag nicht ausgeschöpft war. Bequemer ist es, gleich einen Freistellungsauftrag zu erteilen.

Wie viel Geld kann ich steuerfrei aufs Tagesgeld legen?

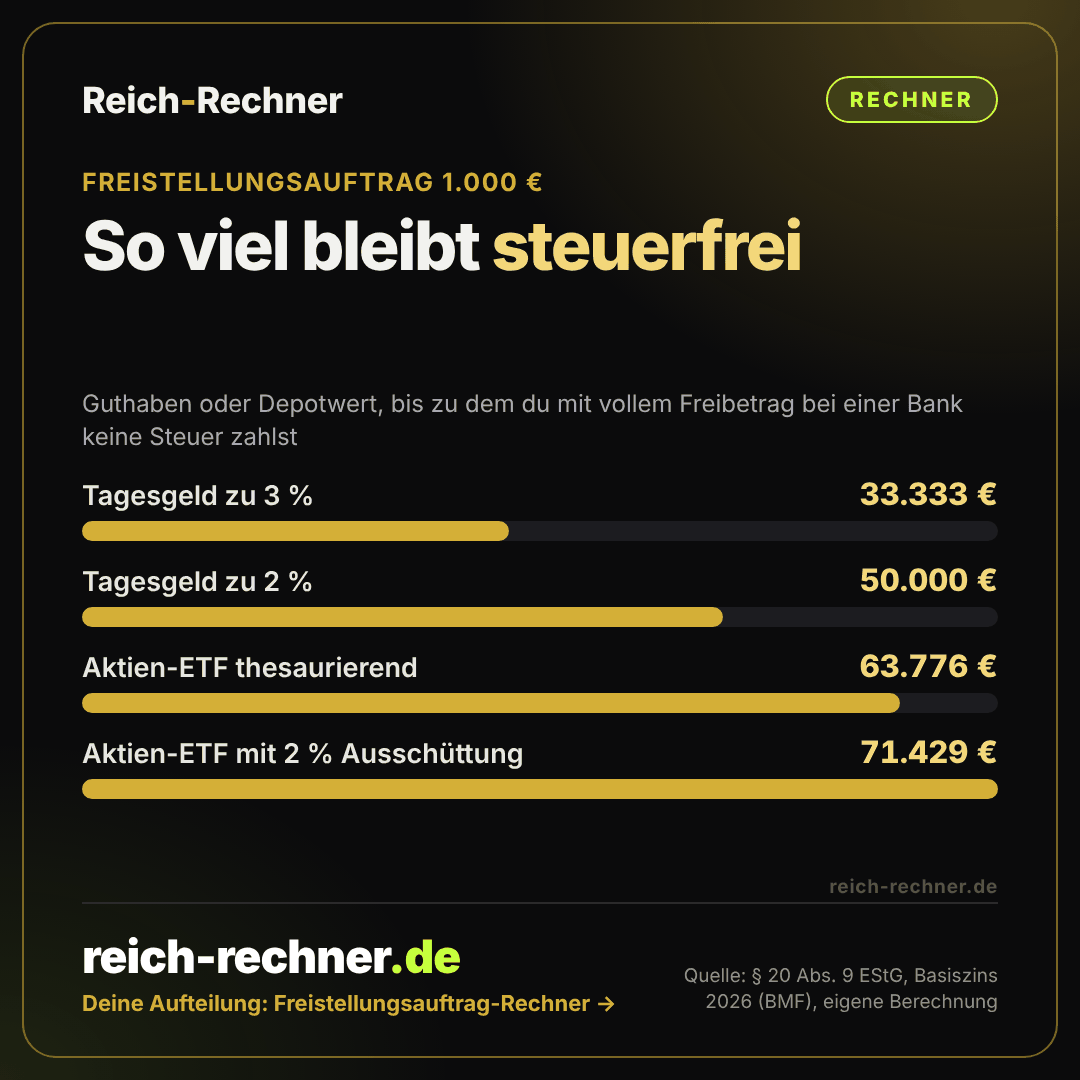
Bei 2 % Zinsen bleiben bis 50.000 € Guthaben steuerfrei, bei 3 % bis 33.333 €, jeweils mit dem vollen Freistellungsauftrag über 1.000 € bei dieser Bank und ohne andere Kapitalerträge. Ein thesaurierender Aktien-ETF bleibt mit dem Basiszins 2026 bis rund 63.800 € Depotwert frei von Steuern auf die Vorabpauschale.

Gilt ein gemeinsamer Freistellungsauftrag für Einzelkonten?

Ja. Ein gemeinsamer Freistellungsauftrag von Ehepartnern über bis zu 2.000 € gilt bei dieser Bank für Gemeinschaftskonten und für die Einzelkonten beider Partner. Hat einer seinen Teil nicht ausgeschöpft, nutzt die Bank den Rest für den anderen.

Brauche ich für den Freistellungsauftrag meine Steuer-ID?

Ja. Die Bank braucht deine Steuer-Identifikationsnummer, bei Paaren beide. Du findest sie auf dem Einkommensteuerbescheid, der Lohnsteuerbescheinigung oder beim Bundeszentralamt für Steuern.

Geht ein Freistellungsauftrag auch bei Banken im Ausland?

Meist nicht. Banken ohne Sitz in Deutschland ziehen keine deutsche Abgeltungsteuer ab, deshalb gibt es dort auch keinen Freistellungsauftrag. Du trägst die Zinsen dann in der Steuererklärung ein. Einige Zinsportale führen die Steuer über eine deutsche Partnerbank ab, dort geht dann auch ein Freistellungsauftrag. Prüf das beim Anbieter.
Quellen

Zuletzt geprüft: Rechenweg: Erträge je Bank: Zinsen = Guthaben × Zinssatz; thesaurierender Aktien-ETF = Depotwert × Basiszins × 0,7 × 0,7; ausschüttender Aktien-ETF = Depotwert × max(Ausschüttung; Basiszins × 0,7) × 0,7; Einzelaktien = Depotwert × Dividendenrendite. Vorschlag: jede Bank bekommt ihre Erträge, reicht der Freibetrag nicht, anteilig; ein Rest geht ans Depot. Steuer auf den Teil über dem Freistellungsauftrag: Abgeltungsteuer = Betrag ÷ (4 + Kirchensteuersatz), plus 5,5 % Soli und Kirchensteuer darauf.Fehler gefunden? lambo@reich-rechner.de

Weiterrechnen

Mehr Rechner für deinen Weg nach oben

Reich-RangWie reich bist du für dein Alter? Dein Rang unter allen Haushalten deiner Altersgruppe. ETF-Sparplan-RechnerWas aus deiner Sparrate wird: Zinseszins, Steuern, Kaufkraft und die Rate für deine erste Million. Altersvorsorgedepot-RechnerWie viel Zulage dir der Staat ab 2027 aufs Depot legt und was mit 67 daraus wird. Kinderdepot-RechnerWas aus 25, 50 oder 100 € im Monat bis zum 18. Geburtstag wird, mit Rang fürs Kind. Finanzielle-Freiheit-RechnerAb wann du nicht mehr arbeiten musst, mit Rente als Brücke und FIRE-Zahl. Entnahmeplan-RechnerWie lange dein Depot reicht oder wie viel du jeden Monat entnehmen kannst, nach Steuern. Rentenlücke-RechnerWie viel gesetzliche Rente du netto bekommst, wie viel fehlt und welche Sparrate die Lücke schließt. GehaltsvergleichDurchschnittsgehalt in Deutschland und wie viel Prozent weniger verdienen als du, mit Mittelschicht-Check. Millionärs-RechnerWie viele Millionäre es in Deutschland gibt, in welchem Alter, und wann du selbst einer wirst. Vorabpauschale-RechnerWie viel Steuer dein Broker im Januar für ETFs abbucht und ob dein Freistellungsauftrag reicht. Kapitalertragsteuer-RechnerWie viel Abgeltungsteuer auf Zinsen, Dividenden und ETF-Gewinne fällig wird, mit Teilfreistellung, Verlusttopf und Günstigerprüfung. Depotkosten-RechnerWas dich Depotgebühr, Ausgabeaufschlag und teure Fonds bis zur Rente kosten, und ob sich ein Depotwechsel lohnt. Bausparvertrag-RechnerAlten Bausparvertrag kündigen oder weiterlaufen lassen? Mit Prämie, Darlehen und Vergleich zu ETF und Tagesgeld. InflationsrechnerWas Geld von damals heute wert ist und was die Inflation deinem Konto und deinem Rang nimmt. Vermögen nach AlterMedian, Durchschnitt und Grenzen zu den Reichsten für jede Altersgruppe.

Steuer optimiert. Und wo stehst du?

Der Reich-Rang vergleicht dein Nettovermögen in 30 Sekunden mit allen Haushalten deines Alters, mit echten Bundesbank-Daten.

Die Grafik zum Freistellungsauftrag-Rechner Speichern, posten, weiterschicken: ausdrücklich erlaubt.
Grafik: Mit 1.000 Euro Freistellungsauftrag bleiben bei einer Bank steuerfrei: 33.333 Euro Tagesgeld zu 3 Prozent, 50.000 Euro zu 2 Prozent, 63.776 Euro in einem thesaurierenden Aktien-ETF und 71.429 Euro in einem Aktien-ETF mit 2 Prozent Ausschüttung.
Herunterladen
Auf deiner Website einbinden

Kostenlos, solange der Link zu Reich-Rechner.de drinbleibt: